


Individuelle Vermögensverwaltung / Marktanalysen
Französische Staatschuldenkrise sorgt für Unruhe
Der neue «kranke Mann Europas» ist die aktuellste angsteinflössende Story in den Schlagzeilen.

Droht Frankreich eine Finanzkrise wie in Griechenland? Die Meldungen von der Fünften Französischen Republik weisen grosse Parallelen zu den Schlagzeilen aus Griechenland Anfang der 2010er Jahre auf, angefangen von Politikern, die eine radikale Streichung von Staatsschulden fordern, bis hin zu den massiven gewalttätigen Protesten.[i] Der neu erkorene Kranke Mann Europas dominiert wegen seines Haushalts 2027 erneut die Schlagzeilen.[ii] Der Haushaltsentwurf der französischen Regierung, der sich bei seinen Prognosen auf Wirtschaftsszenarios stützt, die vom französischen Hohen Rat für öffentliche Finanzen als optimistisch eingestuft wurden, sorgt an den Finanzmärkten für erhebliche Unruhe und treibt die Anleihezinsen weiter nach oben.[iii] Nun kursieren Sorgen, dass Frankreichs Probleme auf die Eurozone überschwappen könnten und die Europäische Zentralbank (EZB) deshalb eingreifen würde. Das wollen wir uns in Ruhe genauer ansehen. Unsicherheit und Angst erscheinen hoch, die Sorgen vor einer von Frankreich ausgehenden Ansteckung halten wir dennoch für übertrieben. Es ist die klassische Panik, die oft mit kurzfristiger Volatilität einhergeht.
Sorgen um die französische Staatsverschuldung prägten die Schlagzeilen im Sommer, während gleichzeitig im Herbst die Verhandlungen über den Haushaltsentwurf sowie die Präsidentschaftswahl 2027 bevorstehen. Vor diesem Hintergrund bemüht sich Premierminister Sébastien Lecornu, das Haushaltsdefizit von 5,4 Prozent des Bruttoinlandsprodukts (offizielles Mass für die Wirtschaftsleistung) im Jahr 2026 auf 5 Prozent im Jahr 2027 zu drücken.[iv] Die Regierung will die Ausgaben um 54 Mrd. EUR kürzen, bestimmte Sozialausgaben (wie z. B. Renten und staatlich finanziertes Krankengeld) auf den Prüfstand stellen und den Sonderzuschlag auf die Körperschaftssteuer aus dem Jahr 2025 verlängern.[v] Der Haushaltsentwurf wird nun der Nationalversammlung und dem Senat vorgelegt. Anpassungen sind wahrscheinlich. Blickt man auf die jüngste Vergangenheit, ist keineswegs sicher, dass Frankreich am Ende einen genehmigten Haushaltsentwurf haben wird. Gleichwohl hat die Vorsitzende des Rassemblement National, Marine Le Pen, erklärt, dass sie dieses Mal, anders als zuletzt, nicht versuchen wird, die Regierung zu Fall zu bringen.[vi]
Während Frankreichs Politik in der Krise steckt, haben Anleger reichlich Stoff zum Nachdenken. Eine von der Regierung eingesetzte Kommission geht davon aus, dass die Kosten für den Schuldendienst bis zum Ende des Jahrzehnts die Verteidigungsausgaben des Landes übersteigen könnten.[vii] Die Schuldenpläne der beiden führenden Präsidentschaftskandidaten (Le Pen und der extrem linke Jean-Luc Mélenchon) wecken bei Anlegern offensichtlich kein Vertrauen. Mélenchon liess mit seinem Vorschlag aufhorchen, ausstehende französische Staatsanleihen in Höhe von 488 Mrd. EUR kurzerhand zu streichen.[viii] Obwohl Marine Le Pen von ihren ursprünglichen Plänen für Defizitfinanzierungen abgerückt ist und die Schuldenobergrenze auf 3 Prozent deckeln will, fordern viele Kommentatoren deutlich weitreichendere Massnahmen.[ix]
Am Markt scheinen sich die aktuellen Warnungen vor weiteren Unruhen widerzuspiegeln. Der Renditeabstand zwischen zehnjährigen französischen Anleihen und zehnjährigen deutschen Bundesanleihen (die allgemein in der Eurozone als Referenzwert für das Kreditrisiko gelten) befindet sich auf dem höchsten Stand seit 2012, am Tiefpunkt der Schuldenkrise in der Eurozone.[x] Seit dem 10. August sind die Kurse französischer Aktien um 9,3 Prozent eingebrochen und damit deutlich stärker als bei Titeln aus der übrigen Eurozone (−3,9 Prozent). [xi] Marktbeobachter warnen inzwischen davor, dass Frankreichs Schuldenkrise auch andere Länder ergreifen und die Nachfrage nach Anleihen in anderen Teilen der Eurozone dämpfen könnte.[xii]
Lassen Sie uns diese Einschätzungen nun etwas einordnen. Ja, die Zinsen französischer Anleihen sind höher. Gleiches gilt aber auch für die Zinsen in Deutschland, Japan und den USA. Die Bewegungen sind in Frankreich zwar schärfer, gehen aber in dieselbe Richtung wie in anderen führenden Industrieländern. Das deutet für uns darauf hin, dass es sich um ein weltweites Phänomen handelt und nicht nur um eine Entwicklung in Frankreich (Darstellung 1).
Darstellung 1: Zinsen 10-jähriger Anleihen führender Industrieländer
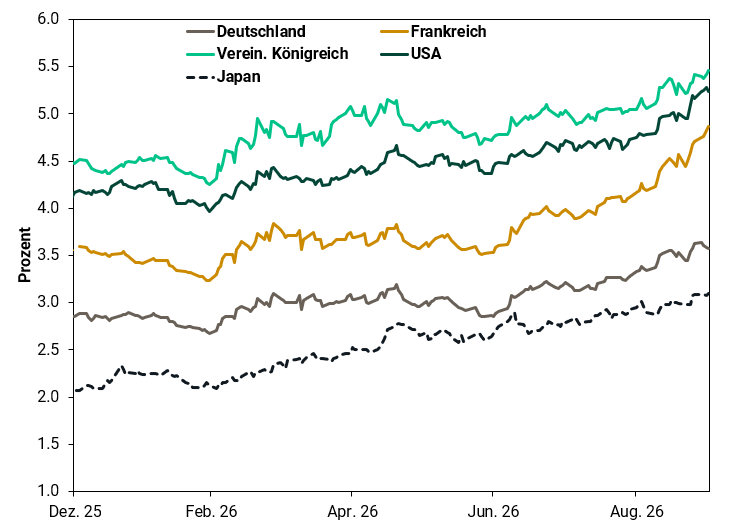
Quelle: FactSet, Stand: 02.10.2026. Zinsen 10-jähriger Staatsanleihen für Deutschland, Frankreich, Vereinigtes Königreich, USA und Japan, 31.12.2025 – 01.10.2026.
Auch wenn die Zinsen in Frankreich für Nervosität sorgen, ist Volatilität an den Anleihemärkten nichts Neues. Im Jahr 2022 bewirkte der Rücktritt des italienischen Premierministers Mario Draghi grosse Unsicherheit und die Zinsen zehnjähriger italienischer Anleihen kletterten in der Folge auf über 4 Prozent. Unter Marktbeobachtern löste das Sorgen über die Tragfähigkeit der italienischen Verschuldung und ein mögliches Eingreifen der EZB aus.[xiii] Dazu kam es nicht. Zwischen Oktober 2022 und Oktober 2023 verharrten die Zinsen italienischer Anleihen weitgehend in einem Korridor von 4 bis 5 Prozent, bevor sie im Dezember 2023 unter 4 Prozent sanken.[xiv] Danach bewegten sie sich bis dieses Jahr meistens zwischen 3,2 und 4 Prozent.[xv]
Auch Frankreich kennt sich mit kurzfristiger Volatilität bei Anleihen aus. Die oben erwähnte Zinsdifferenz zwischen deutschen und französischen zehnjährigen Staatsanleihen war 2011 und 2012 während der Euro-Krise sogar noch höher (Darstellung 2). Dennoch rutschte Frankreich weder in die Staatspleite, noch trat das Land aus dem Euroraum aus oder schlug einen strengen Sparkurs ein. Warum? Vermutlich, weil Frankreich es nicht musste und unserer Meinung auch weiterhin nicht muss.
Darstellung 2: Spread zwischen dem Zins zehnjähriger französischer und deutscher Staatsanleihen
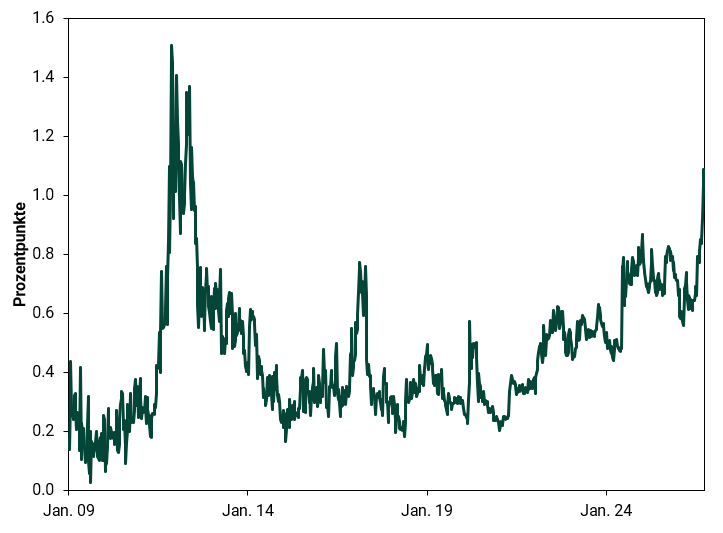
Quelle: FactSet, Stand: 02.10.2026. Zins zehnjähriger französischer Staatsanleihen minus Zins zehnjähriger Bundesanleihen, wöchentlich, 02.01.2009 – 25.09.2026.
Für uns sieht das eindeutig nach klassischer Panik an den Märkten aus. Wenn Angst die Stimmung trübt, ist es unseres Erachtens klug, sich an die Fundamentaldaten zu erinnern, beispielsweise an die besser als erwartet ausfallende Haushaltslage Frankreichs. Der Schuldendienst verschlingt rund 10 Prozent der französischen Steuereinnahmen.[xvi] Das ist für uns ein klarer Hinweis, dass die Regierung ihren Verpflichtungen problemlos nachkommen kann. Natürlich wird der Anteil der Zinszahlungen an den Einnahmen in den nächsten Jahren möglicherweise steigen. Aber dieser war Ende der 1990er und Anfang der 2000er Jahre höher und hatte keine gravierenden Folgen für die französische Wirtschaft oder die Märkte.[xvii] Und was ist, wenn das tatsächliche Szenario besser als erwartet ausfällt und sich das Wirtschaftswachstum künftig beschleunigt und damit höhere Steuereinnahmen für die Zinszahlungen erzielt werden?
Was die Politik anbelangt, warnen wir Anleger davor, radikale Änderungen einzupreisen, ganz gleich, wie Frankreichs nächster Präsident heissen wird. Erinnern wir uns an 2017, als sich ein junger Zentrist gegen Le Pen und Mélenchon durchsetzte und in den Élysée einzog. Viele Marktbeobachter waren sich damals sicher, dass dieser Kandidat grosse Veränderungen herbeiführen würde, vor allem, nachdem seine Partei En Marche! (zusammen mit den Verbündeten) die Mehrheit in der Nationalversammlung erzielt hatten. Tiefgreifende Veränderungen während der Amtszeit von Emmanuel Macron blieben jedoch aus. Genau wie bei seinen Vorgängern zehrten die Innenpolitik (man erinnere sich an die Proteste der Gelbwesten) und schwierige wirtschaftliche Reformen (z. B. die Anhebung des Renteneintrittsalters) an Macrons Beliebtheit, sodass er sein Programm kaum umsetzen konnte. Daran sollte man denken, wenn die aktuellen Präsidentschaftskandidaten das Blaue vom Himmel versprechen.
Unseren Analysen zufolge kann Volatilität bei Aktien und Anleihen mit oder ohne offensichtliche Gründe entstehen. Aber langfristig ist der Markt eine Waage und keine Wahlmaschine, so der legendäre Investor Benjamin Graham.[xviii] Wir finden Frankreichs Fundamentaldaten nicht so schlecht, wie viele meinen. Dies dürfte unseres Erachtens früher oder später klar werden und es Anlegern ermöglichen, das fundamentale Umfeld einzupreisen.
[i] «Greece Erupts in Violent Protest as Citizens Face a Future of Harsh Austerity», Helan Smith, The Guardian, 02.05.2010.
[ii] «Debt-Ridden France Branded the ‹New Sick Man of Europe›», Hans van Leeuwen, The Telegraph, 30.09.2026. Abgerufen über Yahoo! Finance.
[iii] Quellen: «France Unveils a Budget That Bets on 1% Growth, and the Watchdog Says It’s Optimistic», Redaktion, EU Insider, 03.10.2026 und FactSet, Stand: 06.10.2026. Aussage basiert auf den Zinsen 10-jähriger französischer Staatsanleihen, 31.08.2026 – 02.10.2026.
[iv] «French PM Presents Belt-Tightening 2027 Budget, Including Frozen Wages and New Taxes», Redaktion, France 24, 01.10.2026.
[v] Ebd.
[vi] «France Lays Out Budget in Latest Test of Investor Nerves», William Horobin, Bloomberg, 30.09.2026. Abgerufen über Yahoo! Finance.
[vii] «France’s Appetite for ‹Magic Money› Has Turned Into a Debt Bomb», Chelsey Dulaney and Stacy Meichtry, The Wall Street Journal, abgerufen über MSN.
[viii] Ebd.
[ix] «Le Pen Vows to Save €140 Billion by 2031 if Elected to Prevent French ‹Default›», Redaktion, France24, 06.10.2026.
[x] Quelle: FactSet, Stand: 10.02.2026. Zinsdifferenz zwischen den zehnj. französischer Staatsanleihen und zehnjähriger deutscher Bundesanleihen, wöchentlich, 01.02.2009 – 31.12.2013.
[xi] Quelle: FactSet, Stand: 06.10.2026. MSCI France und MSCI European Economic and Monetary Union Index, Renditen mit Nettodividenden, 10.08.2026 – 05.10.2026.
[xii] «France's Sovereign Debt Crisis Explained: How Dangerous Could It Be?», Piero Cingari, Euronews, 05.10.2026. Abgerufen über Yahoo! Finance.
[xiii] Quelle: FactSet, Stand: 02.10.2026.
[xiv] Ebd.
[xv] Ebd.
[xvi] Quelle: Insee, Stand: 04.09.2026.
[xvii] Ebd.
[xviii] «The Stock Market Is Both a Voting and Weighing Machine», John Rekenthaler, Morningstar, 21.01.2025.
Dieser Artikel spiegelt die Meinungen, Standpunkte und Kommentare der MarketMinder-Redaktion von Fisher Investments Asset Management, LLC wider, die sich jederzeit und ohne Vorankündigung ändern können. Die Bereitstellung von Marktinformationen dient lediglich der Veranschaulichung sowie zu Informationszwecken. Die Inhalte dieses Artikels stellen weder eine Anlageberatung noch eine Empfehlung zum Kauf oder Verkauf eines bestimmten Wertpapiers dar und treffen keine Aussage darüber, ob eine bestimmte Transaktion oder Anlagestrategie für eine bestimmte Person geeignet ist.
Die Fisher Investments GmbH ist ein von der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) reguliertes und beaufsichtigtes Wertpapierinstitut. Sie verfügt über die Erlaubnis, Wertpapierdienstleistungen mit dem Kerngeschäftsfeld der Finanzportfolioverwaltung in Deutschland, Österreich und der Schweiz zu erbringen. Gebundene Vermittler welche der Fisher Investments GmbH Kunden mit Wohnsitz Schweiz vermitteln, werden von der Fisher Investments Schweiz GmbH überwacht. Die Fisher Investments GmbH hat die fortlaufenden Entscheidungen zur Anlagestrategie auf ihre Muttergesellschaft, Fisher Asset Management, LLC, ausgelagert, die ihren Sitz in den USA hat und von der US-Wertpapier- und Börsenaufsichtsbehörde (Securities and Exchange Commission) beaufsichtigt wird. Die Fisher Investments GmbH, Fisher Asset Management, LLC, sowie weitere Unternehmen der Gruppe erbringen ihre Wertpapierdienstleistungen unter der Bezeichnung «Fisher Investments».
Die enthaltenen Börsen- und Wirtschaftsinformationen sowie sämtliche Veröffentlichungen in unserem Namen dienen ausschliesslich zur Information und stellen weder eine Abgabe einer individuellen Anlageempfehlung in Bezug zu Geschäften mit bestimmten Finanzinstrumenten (Anlageberatung) noch ein Angebot zum Kauf oder Verkauf von Wertpapieren, Derivaten oder sonstigen Finanzinstrumenten dar. Die Ausarbeitung spiegelt die allgemeine Meinung der Fisher Investments GmbH oder der Fisher Asset Management, LLC wider und darf nicht als persönliche Anlageempfehlung oder als eine Reflektion der Performance der Fisher Investments GmbH, der Fisher Asset Management, LLC oder ihren Kunden betrachtet werden. Eine Wertpapieranlage ist mit Verlustrisiken bis hin zum Totalverlust verbunden. Die Renditen der Vergangenheit sind niemals eine Garantie für zukünftige Renditen. Investitionen in ausländische Aktienmärkte sind mit zusätzlichen Risiken wie Währungsschwankungen verbunden. Die Preise der Produkte (Anteile, Wertpapiere, Derivate oder sonstige Finanzinstrumente) können sowohl steigen als auch fallen. Auch Erträge (Dividenden, Zinsen usw.) können nicht zugesichert oder garantiert werden. Unter Umständen erhalten Sie nicht den gesamten investierten Betrag zurück. Die in unseren Publikationen zum Ausdruck gebrachten Meinungen, Einschätzungen und Sichtweisen können sich ohne vorherige Ankündigung ändern. Die Fisher Investments GmbH oder Fisher Asset Management, LLC übernehmen keine Gewähr für die Richtigkeit, Vollständigkeit und Fehlerfreiheit der bereitgestellten Informationen oder Ergebnisse.
© Fisher Investments GmbH.

Sie stellen sich Ihre Zukunft vor. Wir helfen Ihnen, sie zu erreichen.
Sind Sie bereit für den nächsten Schritt zu einer besseren finanziellen Zukunft?

Märkte verändern sich ständig – was bedeutet das für Sie?
Profitieren Sie von strategischen Einblicken, konkreten Empfehlungen und unserer Einschätzung zur zukünftigen Marktentwicklung.
-
Marktanalysen Französische Staatschuldenkrise sorgt für Unruhe2026-10-06
-
Politik Jüngste politische Entwicklungen in Europa im September2026-09-24
-
Marktanalysen Die Leitzinserhöhung der Fed wird ohne Wirkung bleiben2026-09-17
-
Marktanalysen Zu den jüngsten Turbulenzen am Ölmarkt2026-09-16

Kontakt
Erfahren Sie, weshalb uns 210'000 Kunden ihr Geld zur Verwaltung anvertraut haben und wie wir Ihnen möglicherweise helfen können, Ihre Anlageziele zu erreichen.
Stand der Informationen: 30.09.2026. Einschliesslich Fisher und seinen Tochtergesellschaften, darunter auch Fisher Investments.
Fragen zu Fisher Investments? Rufen Sie uns an.
Kontaktieren Sie uns noch heute