


Sind Sie bereit für den nächsten Schritt zu einer besseren finanziellen Zukunft?
Individuelle Vermögensverwaltung / Wirtschaft
Ein Verlust für die USA ist ein Gewinn für den Rest der Welt
Wie aktuelle Daten zeigen, haben die Zölle den Handel nicht zum Erliegen gebracht.

Die angeregte Debatte um die Zölle setze sich am vergangenen Wochenende fort, als die USA und China in der Schweiz zu Gesprächen zusammentrafen. Entgegen den Erwartungen zahlreicher Finanzpublikationen beschlossen die beiden Wirtschaftsmächte eine (vorübergehende) Deeskalation und vereinbarten niedrigere Zölle auf die meisten Güter für die kommenden 90 Tage. Ab Mittwoch wurden die US-Zölle auf chinesische Einfuhren auf 30 Prozent gesenkt und verringerte China seine Zölle im Gegenzug auf 10 Prozent, sodass die einem Embargo gleichkommende Situation fürs Erste aufgehoben wurde. Allerdings sind höhere Zölle noch nicht ganz vom Tisch.[i] Die Märkte zogen an, und diese Entwicklung beherrschte selbstverständlich die Schlagzeilen in dieser Woche.[ii] Indes deuten die vergangenen Freitag veröffentlichten Daten darauf hin, dass die Unternehmen bereits begonnen haben, sich auf andere Weise anzupassen. Wir befinden uns derzeit noch in einer frühen Phase. Doch die chinesischen Handelsdaten für April signalisieren, dass dreistellige US-Zölle den Handel lediglich umleiten und nicht zum Erliegen bringen. Sollte sich diese Entwicklung fortsetzen, dürfte sich dies als positive Überraschung erweisen.
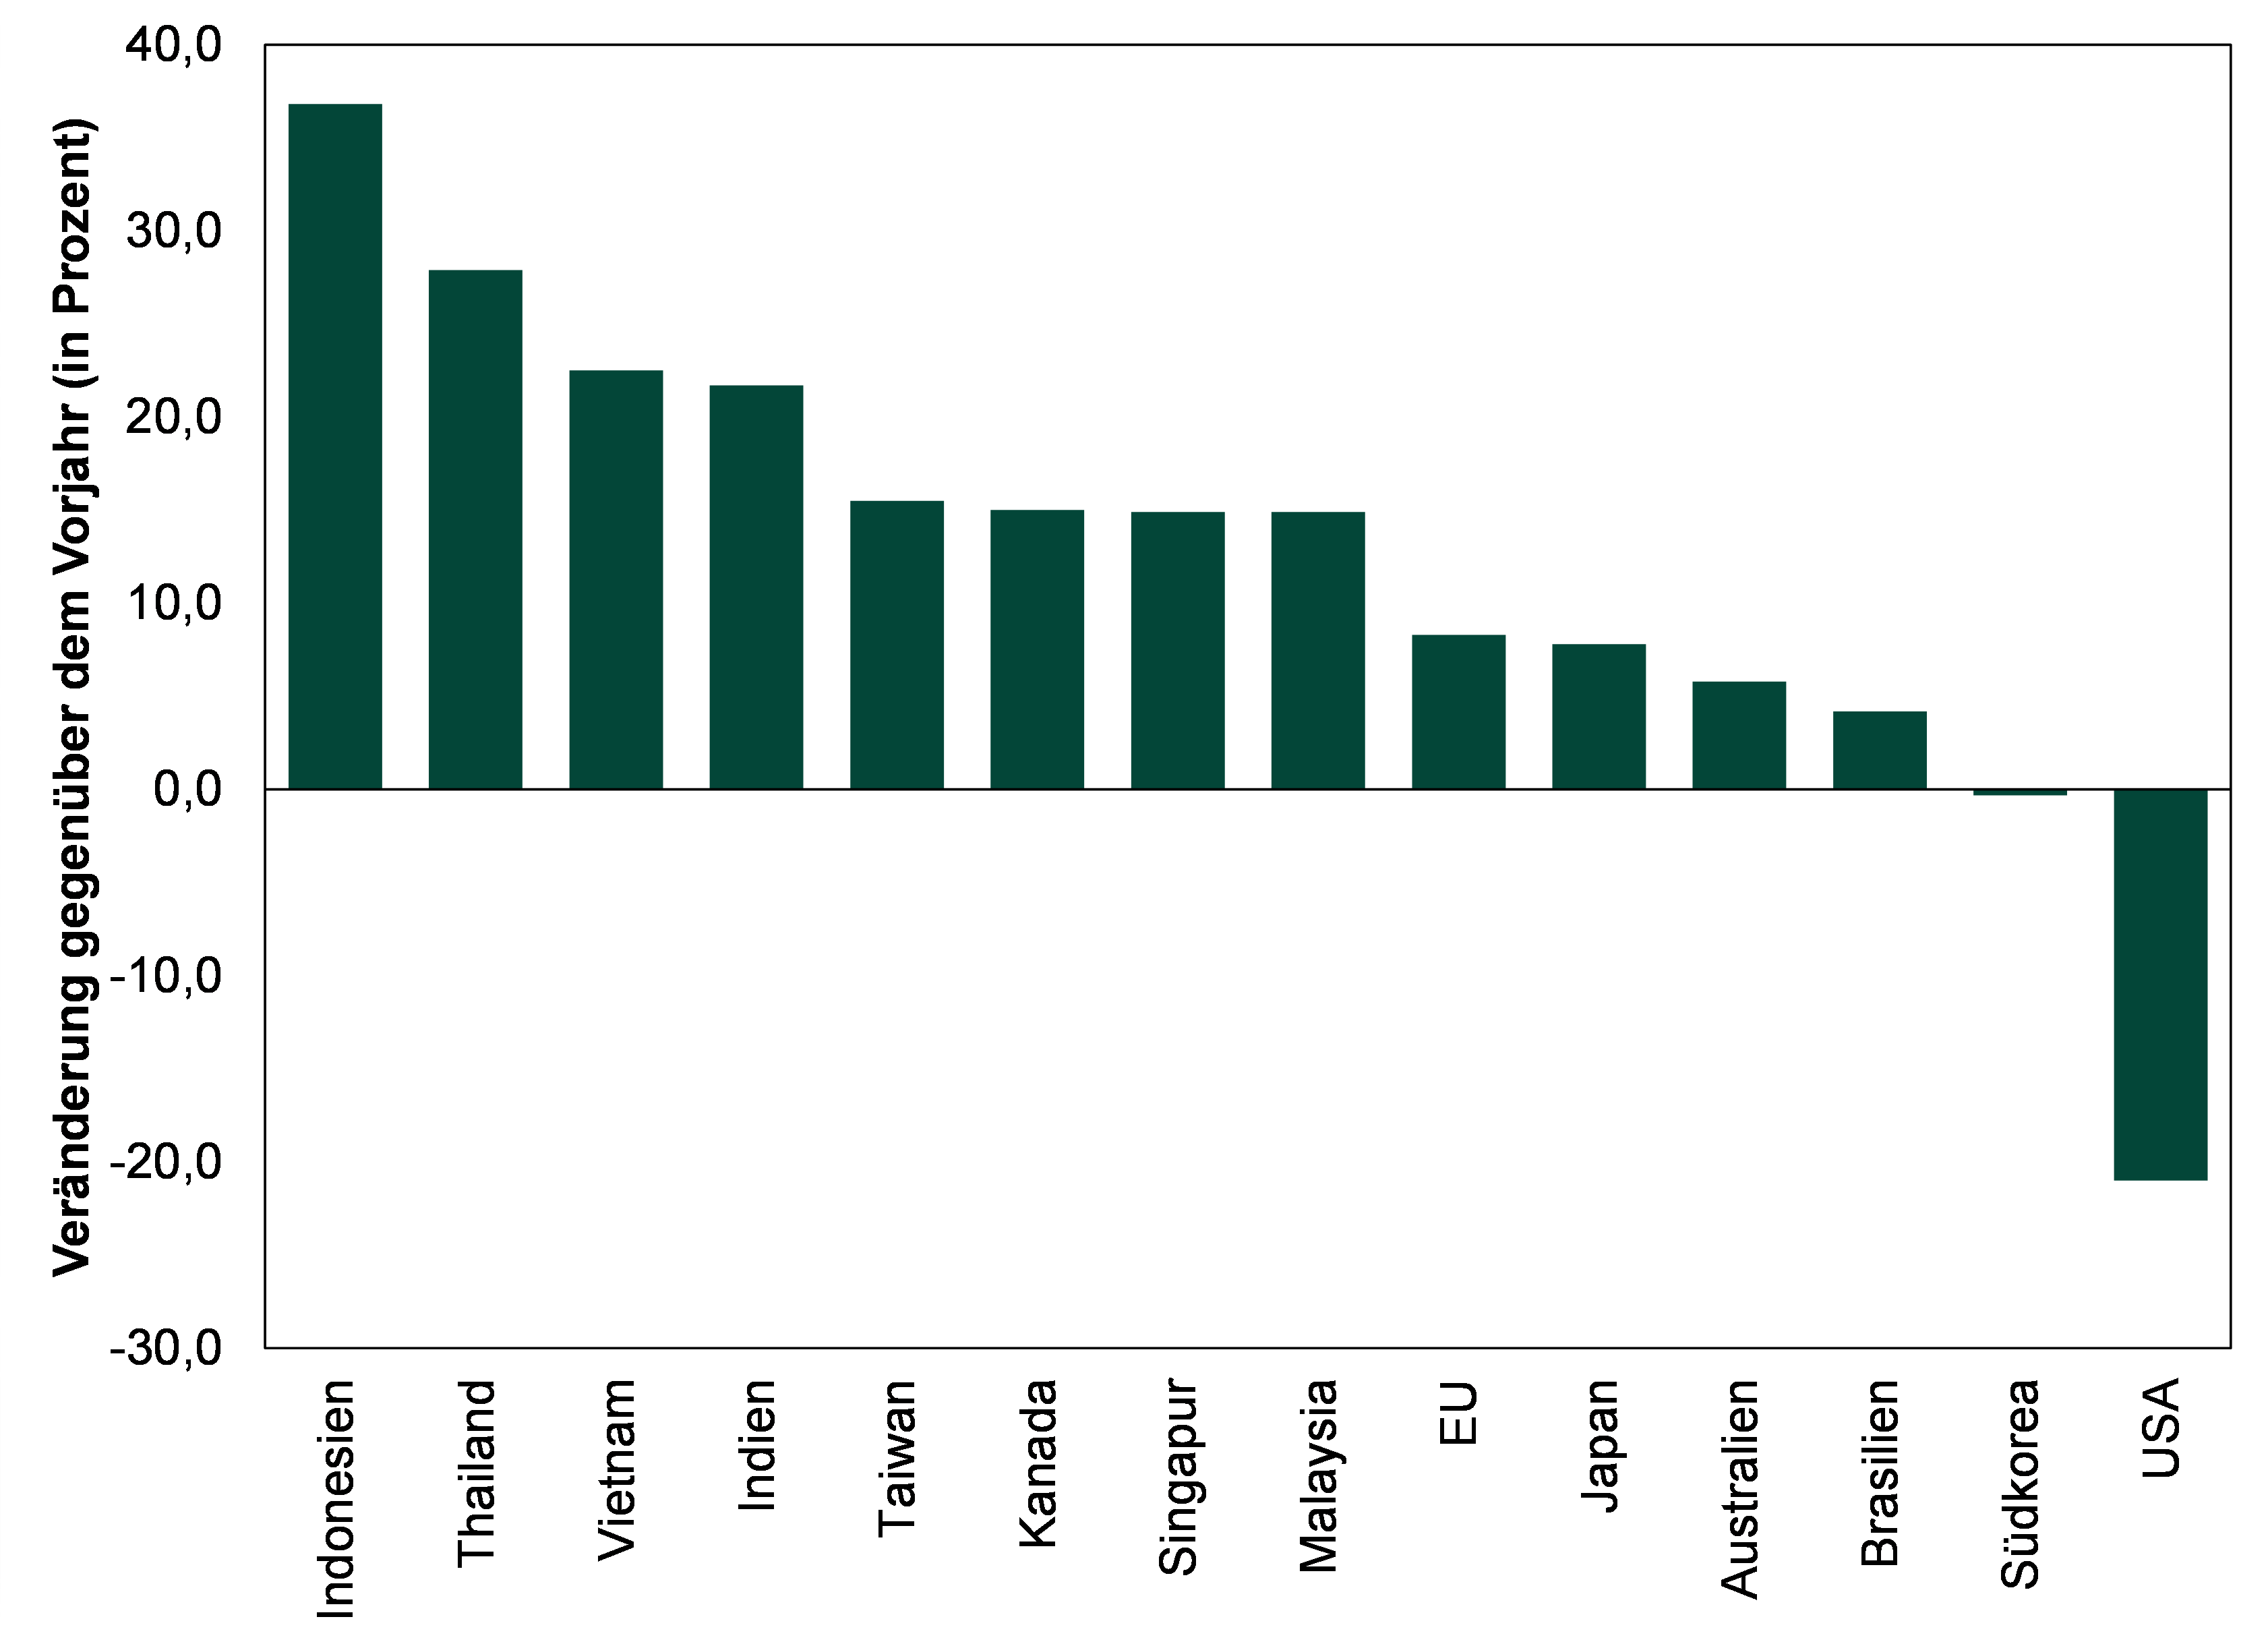
Betrachten wir zunächst einmal die Zahlen: Die chinesischen Exporte stiegen um 8,1 Prozent im Vorjahresvergleich, was zwar gegenüber den im März erzielten 12,4 Prozent eine Verlangsamung darstellt, aber die Erwartungen von 4,0 Prozent um mehr als das Doppelte übertrifft.[iii] Viele der Analysen konzentrierten sich auf die rückläufigen Ausfuhren in die USA (−21,0 Prozent gegenüber dem Vorjahr). Doch die grössere Überraschung besteht unseres Erachtens darin, dass der Export nicht um 100 Prozent eingebrochen ist, in Anbetracht dessen, dass es sich bei den Zöllen in Höhe von 145 Prozent de facto um ein Embargo handelte. Es ist zu beachten, dass die De-Minimis-Befreiung für Pakete im Wert von weniger als 800 USD (690 EUR) bis zum 2. Mai aufrechterhalten wurde, sodass die Daten für April wohl nicht das vollständige Bild wiedergeben. Positiv ist festzustellen, dass der Rückgang der Exporte in die USA überlagert wird durch höhere Exporte in den Rest der Welt, von Indonesien und Vietnam bis hin zu Kanada und der EU. (Darstellung 1)
Darstellung 1: Chinesische Exporte im April an ausgewählte Handelspartner
Quelle: FactSet, Stand: 09.05.2025
Besonders stark stiegen die Exporte nach Südostasien. So zogen die chinesischen Ausfuhren in die Mitgliedsstaaten des Verbands Südostasiatischer Nationen (Association of Southeast Asian Nations, ASEAN) im April um 8,1 Prozent gegenüber dem Vorjahr an, wobei in Bezug auf einige wichtige Volkswirtschaften ein Wachstum von über 20 Prozent verzeichnet wurde, darunter Indonesien (36,8 Prozent), Thailand (27,9 Prozent) und Vietnam (22,5 Prozent).[iv] Zudem stiegen die Exporte nach Singapur und Malaysia ebenfalls um jeweils 14,9 Prozent im Vorjahresvergleich.[v]
Der Exportanstieg zugunsten von Südostasien könnte unserer Erachtens teilweise auf Transshipping hindeuten, d. h. dass Unternehmen mit Produktionsstätten in China ihre Waren über nahegelegene Länder umleiten, um die drakonischen Zölle weitgehend zu umgehen. Derzeit stark gefragt sind Experten, die wissen, wie man die Zollauswirkungen abmildern kann, z. B. Zollagenten, die sicherstellen können, dass Sendungen ordnungsgemäss klassifiziert sind und die sich rasch verändernden US-Handelsregeln einhalten.[vi]
Jedoch handelt es sich bei Transshipping um kein neues Phänomen. Unseren Analysen zufolge legen die Unternehmen ihre Waren bereits seit Jahren – seit dem anfänglichen Handelsstreit der ersten Trump-Regierung mit China im Zeitraum 2018 – 2019 – über Südostasien (insbesondere Vietnam) um. Damals kündigten die USA zunächst im Januar 2018 Zölle in Höhe von 30 Prozent auf importierte Solarpanels (die überwiegend aus China kommen) an, was schliesslich zu Zöllen von 10 Prozent auf chinesische Waren im Wert von 200 Milliarden USD führte, die im September 2018 in Kraft traten.[vii] Die reziproken Zölle der USA und Chinas belasteten erwartungsgemäss den bilateralen Handel. Jedoch zogen die chinesischen Exporte nach Südostasien an – ebenso wie die US-Importe aus dieser Region. Die Daten beider Seiten lassen stark darauf schliessen, dass sich die Warenströme von China in die USA fortsetzten, wobei lediglich in Vietnam oder anderen Ländern ein Zwischenstopp eingelegt wurde (Darstellungen 2 und 3).
Darstellung 2: Chinesische Exporte, 2.Q 2015 – 4.Q 2019
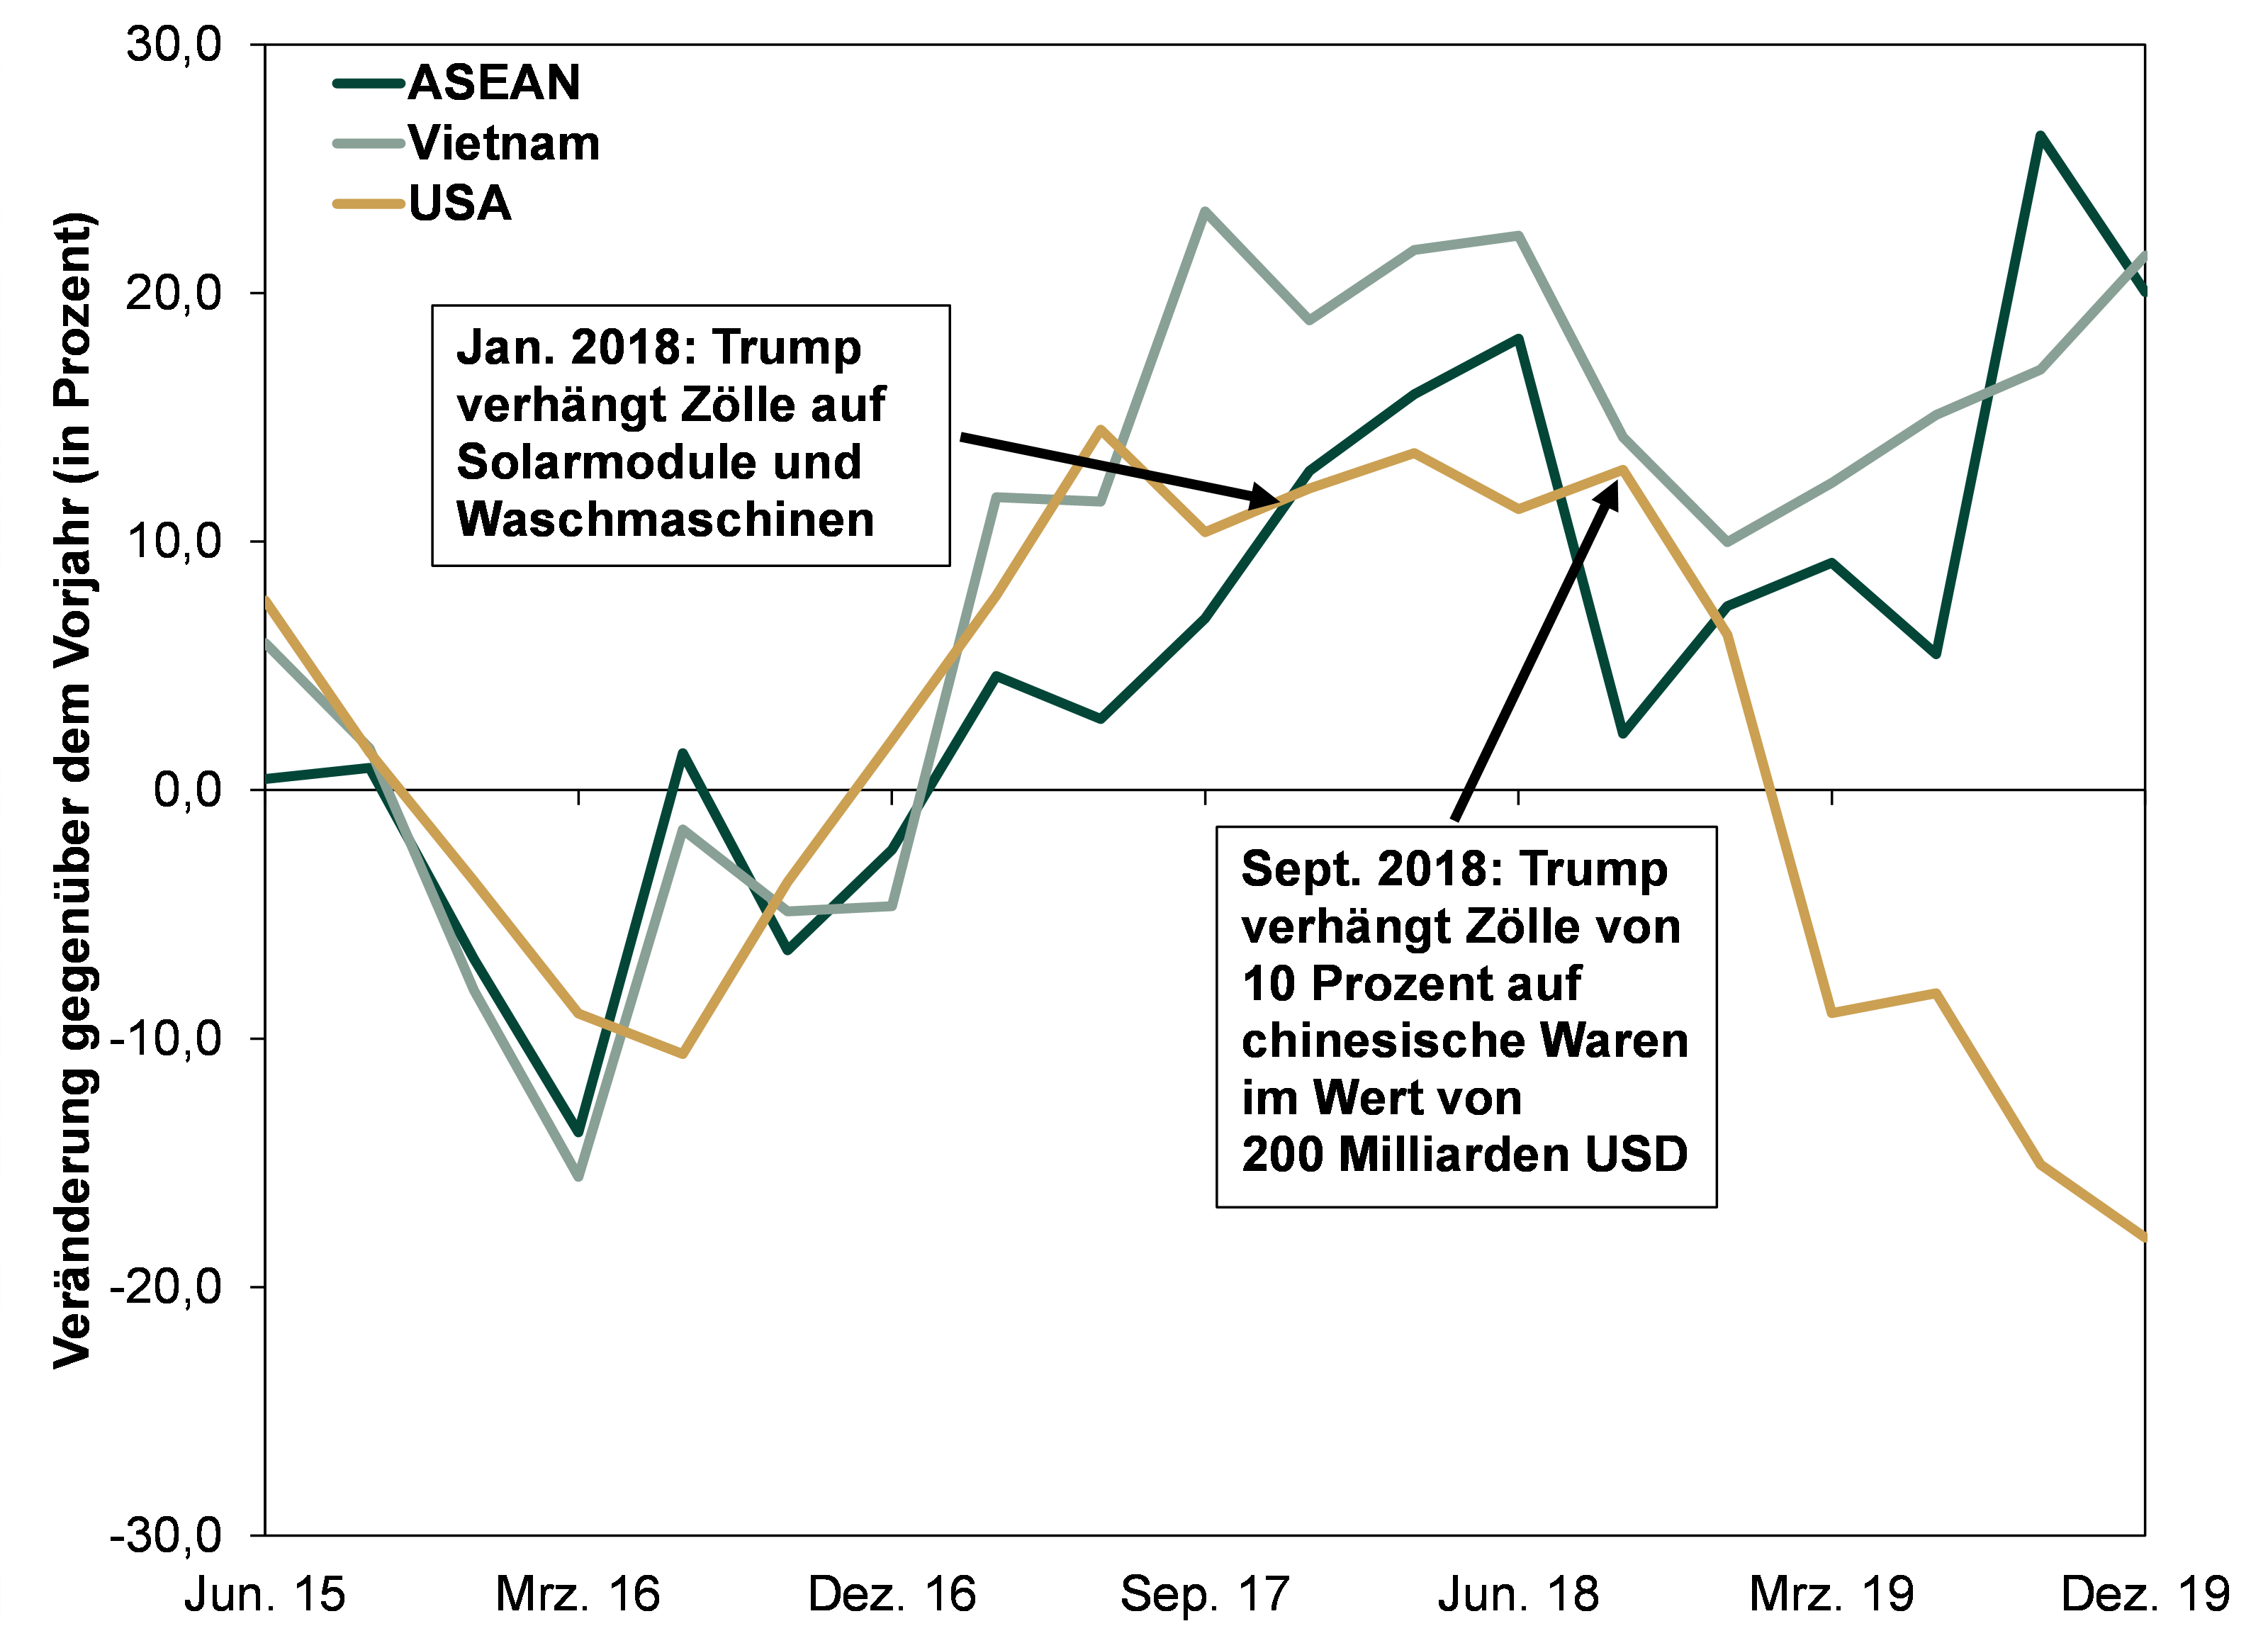
Quelle: FactSet, Stand: 12.05.2025. Veränderung der chinesischen Exporte in die ASEAN-Staaten, nach Vietnam und in die USA gegenüber dem Vorjahr, Quartalszahlen, 2.Q 2015 – 4.Q 2019.
Darstellung 3: US-Importe nach den Zollankündigungen von September 2018
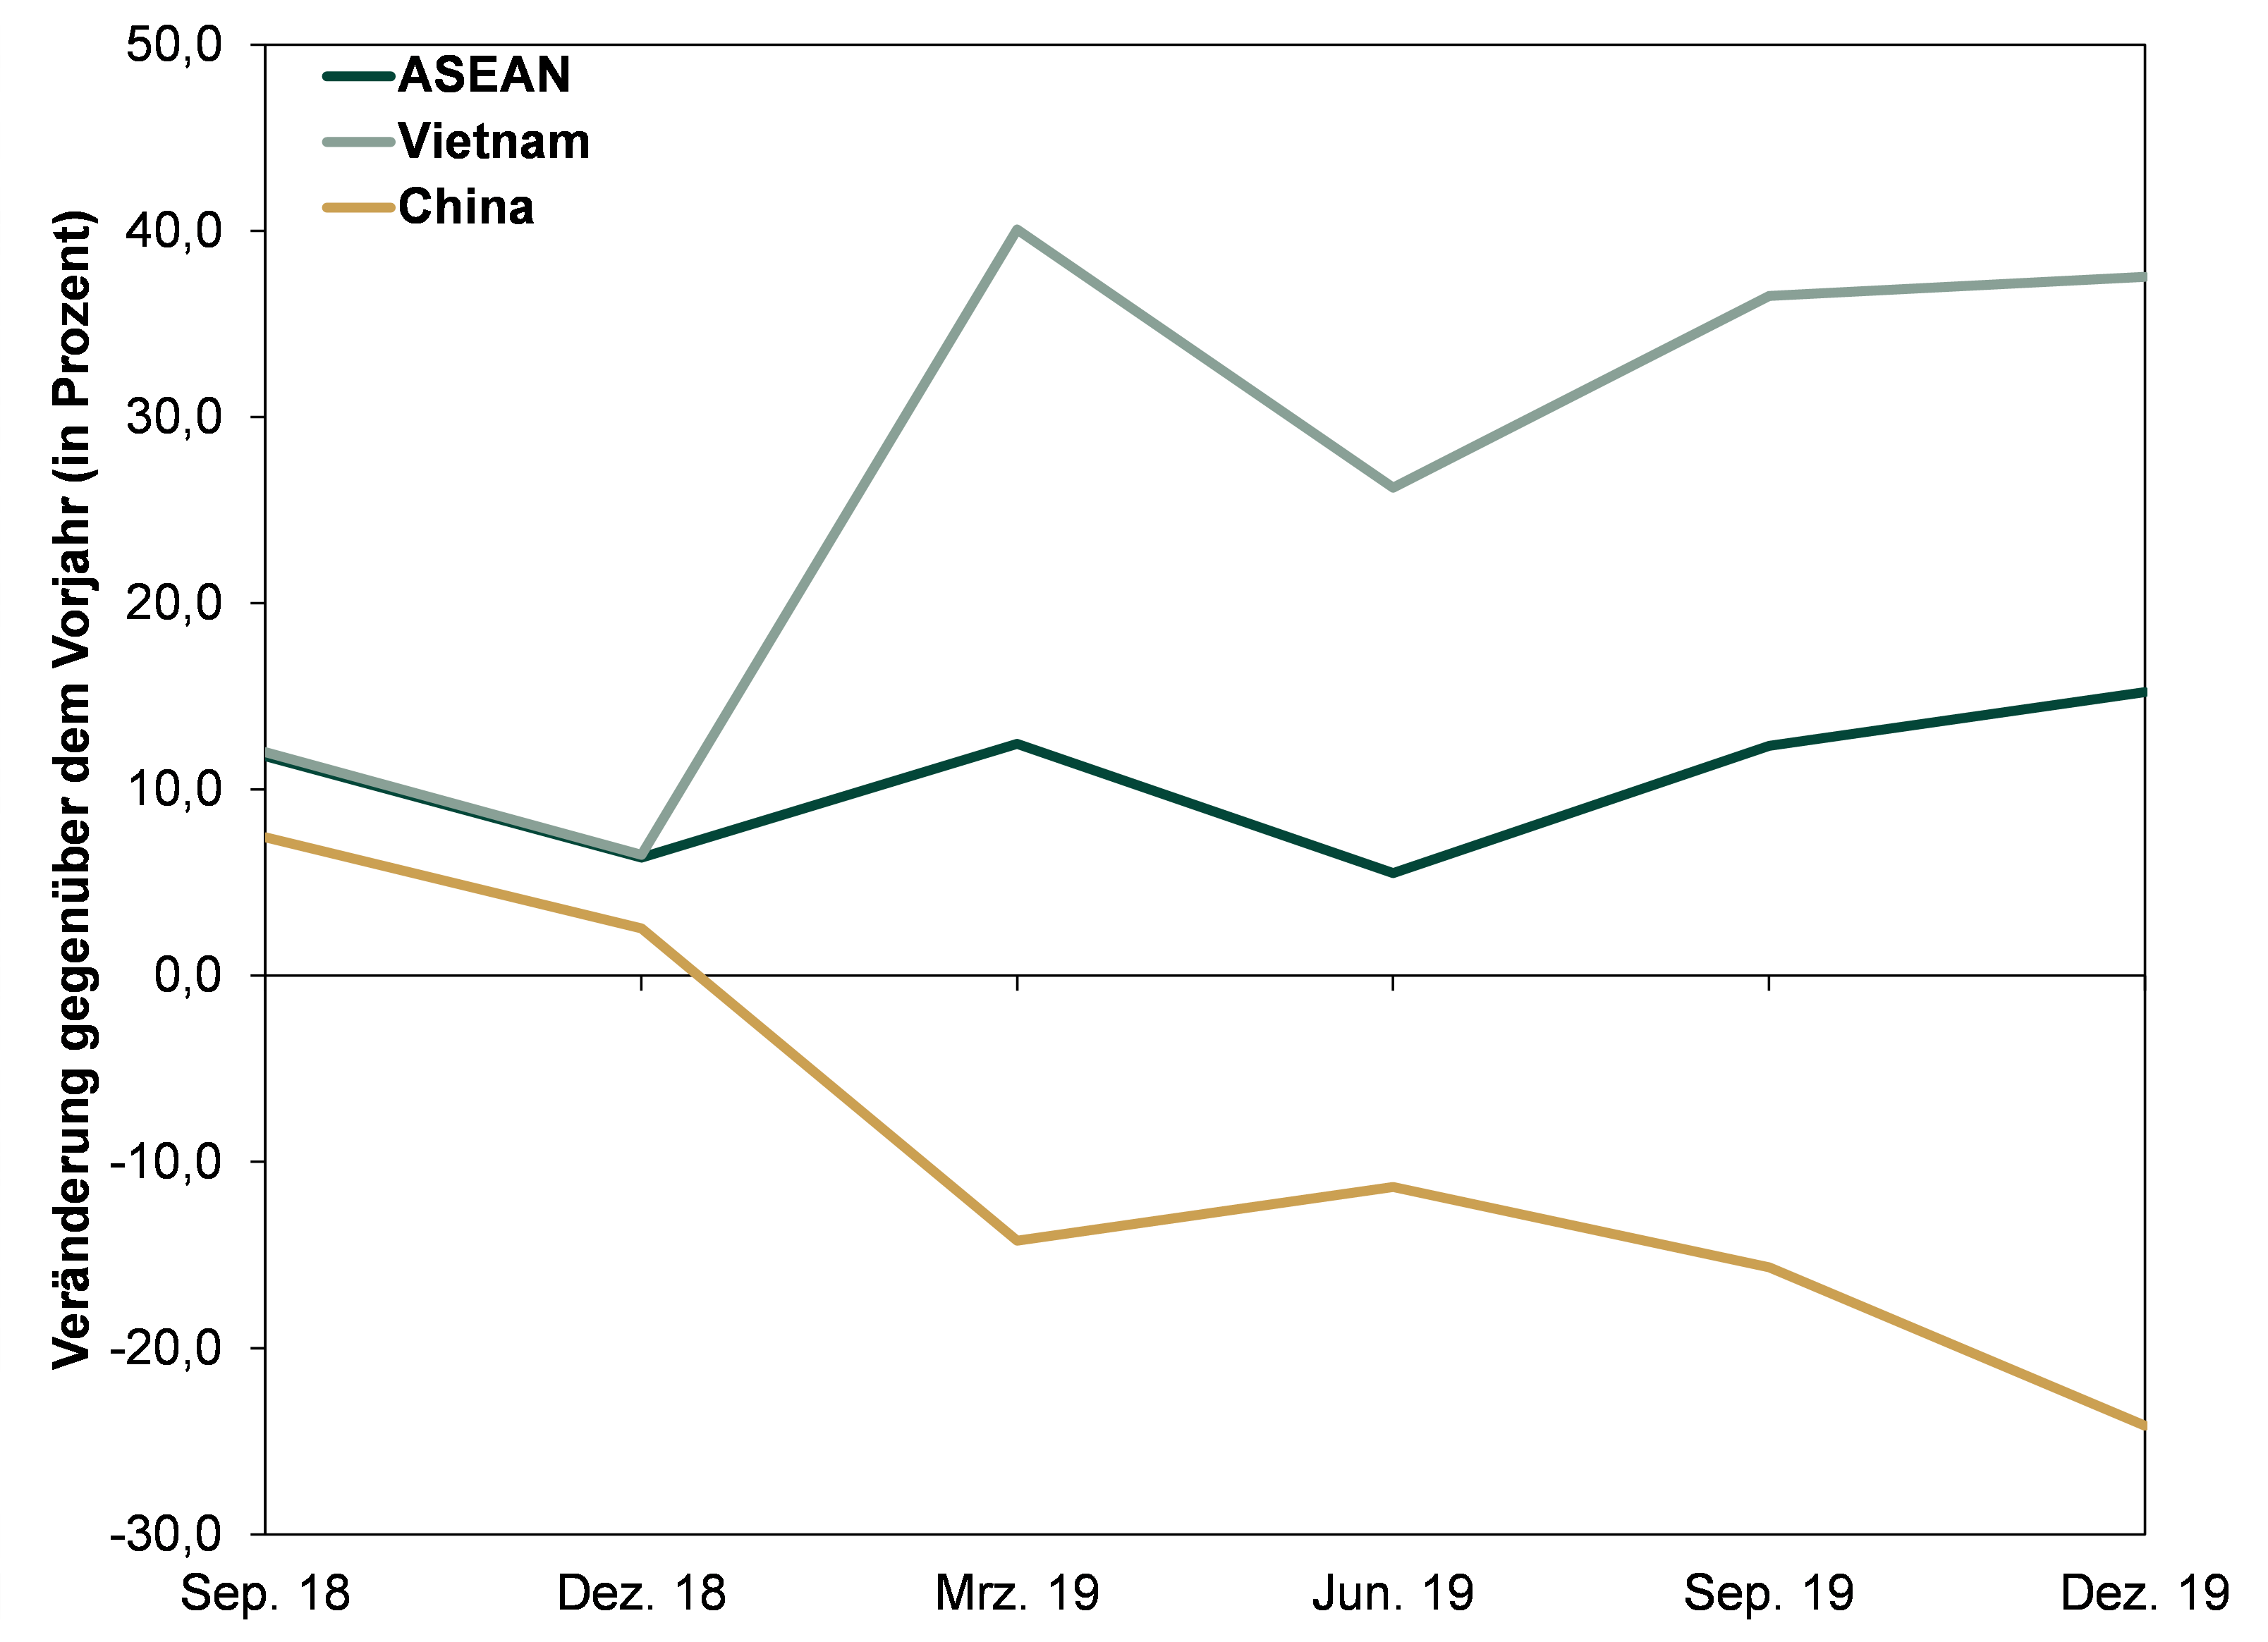
Quelle: FactSet, Stand: 13.05.2025. Veränderung der US-Importe aus den ASEAN-Staaten, Vietnam und China gegenüber dem Vorjahr, Quartalszahlen, 3.Q 2018 – 4.Q 2019.
Unserer Meinung nach sind Zölle wirtschaftlich kontraproduktiv, da sie insbesondere für das Land, das sie erhebt, den Handel erschweren. Aber andernorts sind ihre Auswirkungen im Allgemeinen moderater, und sie können sich sogar als Katalysator für positivere Entwicklungen erweisen. Die US-Zölle halten den Rest der Welt (rund 75 Prozent des globalen BIP, ein von der Regierung ermitteltes Barometer für die Wirtschaftsleistung) nicht davon ab, Waren auszutauschen, und scheinen andernorts sogar einen freieren Handel zu begünstigen.[viii] Beispielsweise haben Grossbritannien und Indien kürzlich ein Freihandelsabkommen unterzeichnet, während die EU Handelsgespräche mit Malaysia, Indonesien und Thailand führt und gerade Verhandlungen mit den Vereinigten Arabischen Emiraten aufgenommen hat.[ix] Japan und Vietnam haben sich darauf verständig, den bilateralen Handel anzuregen, und Südkorea und Tschechien sind in der vergangenen Woche zusammengekommen, um über eine umfassende wirtschaftliche Zusammenarbeit zu beraten.[x] Überdies erwägt das zwölf Mitgliedsstaaten zählende Handelsbündnis Comprehensive and Progressive Agreement for Trans-Pacific Partnership, dem u. a. Australien, Japan und Grossbritannien angehören, die Aufnahme neuer Mitglieder (z. B. Costa Rica und Indonesien).[xi]
Wir rechnen allerdings nicht damit, dass diese Vereinbarungen zeitnah eine wahre Handelsflut auslösen werden. Unsere Analysen zeigen, dass Freihandelsabkommen in der Regel allmählich und über Jahre hinweg zum Tragen kommen, wobei die Auswirkungen rasch an den Märkten eingepreist werden. Indes erscheint das fundamentale Umfeld ausserhalb der USA insgesamt günstiger zu sein als im Land selbst, was dieses Jahr eine Outperformance von Nicht-US-Aktien begünstigen dürfte.[xii]
Mit Blick auf die USA lassen sich die anhaltenden Unsicherheiten nicht von der Hand weisen und dürften wir erst Anfang Juni, wenn die genauen Handelsdaten für April veröffentlicht werden, genaueren Aufschluss darüber erhalten, wie die Transshipping-Aktivitäten zu Buche schlagen. Die vorliegende vorläufige Analyse zeigt jedoch, dass die Unternehmen über die Mittel und die Motivation verfügen, um sich anzupassen, selbst wenn das neue Abkommen zwischen der Regierung Trump und China scheitern sollte.
[i] «US and China Reach a Deal to Slash Sky-High Tariffs for Now, With a 90-Day Pause», Jamey Keaten, David McHugh, Elaine Kurtenbach und Ken Moritsugu, Associated Press, 12.05.2025.
[ii] Quelle: FactSet, Stand: 15.05.2025. MSCI World Index, Renditen mit Nettodividenden, in Euro, 12.05.2025. Angegeben in Euro. Wechselkursschwankungen zwischen dem Euro und Lokalwährungen können zu höheren oder niedrigeren Anlagerenditen führen.
[iii] Quelle: FactSet, Stand: 09.05.2025.
[iv] Ebd.
[v] Ebd.
[vi] «Customs Brokers in Texas Are Rising Stars of the Trade Wars», Kejal Vyas, The Wall Street Journal, 09.05.2025. Abgerufen über MSN.
[vii] «A Timeline of US-China Tit-for-Tat Tariffs Since Trump’s First Term», Simina Mistreanu, Associated Press, 05.04.2025.
[viii] Quelle: Weltbank, Stand: 15.05.2025. Die Angaben basieren auf dem globalen und US-BIP im Jahr 2023 (in USD bei konstanten Wechselkursen 2015).
[ix] Gov.UK, Stand: 06.05.2025 und «Trump Talks Tariffs. The EU Talks Free Trade With the Rest of the World», Jakob Weizma, Politico, 25.04.2025.
[x] «Japan, Vietnam Pledge to Support Free Trade as PM Ishiba Visits Hanoi», Phuong Nguyen und Francesco Guarascio, Reuters, 27.04.2025, aufgerufen über MSN, und «S. Korea, Czech Republic Sign 14 MOUs to Deepen Economic, Nuclear Energy Cooperation», Kim Han-joo, Yonhap News Agency, 07.05.2025.
[xi] «Time for ASEAN to Court New Partners in its Web of Free Trade Agreements», William Choong und Sharon Seah, Channel News Asia, 10.05.2025.
[xii] Quelle: FactSet, Stand: 15.05.2025. MSCI EAFE und MSCI USA Index, Renditen mit Nettodividenden, in Euro, 31.12.2024 – 14.05.2025.
Angegeben in Euro. Wechselkursschwankungen zwischen dem Euro und Lokalwährungen können zu höheren oder niedrigeren Anlagerenditen führen.
Dieser Artikel spiegelt die Meinungen, Standpunkte und Kommentare der MarketMinder-Redaktion von Fisher Investments Asset Management, LLC wider, die sich jederzeit und ohne Vorankündigung ändern können. Die Bereitstellung von Marktinformationen dient lediglich der Veranschaulichung sowie zu Informationszwecken. Die Inhalte dieses Artikels stellen weder eine Anlageberatung noch eine Empfehlung zum Kauf oder Verkauf eines bestimmten Wertpapiers dar und treffen keine Aussage darüber, ob eine bestimmte Transaktion oder Anlagestrategie für eine bestimmte Person geeignet ist.
Die Fisher Investments GmbH ist ein von der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) reguliertes und beaufsichtigtes Wertpapierinstitut. Sie verfügt über die Erlaubnis, Wertpapierdienstleistungen mit dem Kerngeschäftsfeld der Finanzportfolioverwaltung in Deutschland, Österreich und der Schweiz zu erbringen. Gebundene Vermittler welche der Fisher Investments GmbH Kunden mit Wohnsitz Schweiz vermitteln, werden von der Fisher Investments Schweiz GmbH überwacht. Die Fisher Investments GmbH hat die fortlaufenden Entscheidungen zur Anlagestrategie auf ihre Muttergesellschaft, Fisher Asset Management, LLC, ausgelagert, die ihren Sitz in den USA hat und von der US-Wertpapier- und Börsenaufsichtsbehörde (Securities and Exchange Commission) beaufsichtigt wird. Die Fisher Investments GmbH, Fisher Asset Management, LLC, sowie weitere Unternehmen der Gruppe erbringen ihre Wertpapierdienstleistungen unter der Bezeichnung «Fisher Investments».
Die enthaltenen Börsen- und Wirtschaftsinformationen sowie sämtliche Veröffentlichungen in unserem Namen dienen ausschliesslich zur Information und stellen weder eine Abgabe einer individuellen Anlageempfehlung in Bezug zu Geschäften mit bestimmten Finanzinstrumenten (Anlageberatung) noch ein Angebot zum Kauf oder Verkauf von Wertpapieren, Derivaten oder sonstigen Finanzinstrumenten dar. Die Ausarbeitung spiegelt die allgemeine Meinung der Fisher Investments GmbH oder der Fisher Asset Management, LLC wider und darf nicht als persönliche Anlageempfehlung oder als eine Reflektion der Performance der Fisher Investments GmbH, der Fisher Asset Management, LLC oder ihren Kunden betrachtet werden. Eine Wertpapieranlage ist mit Verlustrisiken bis hin zum Totalverlust verbunden. Die Renditen der Vergangenheit sind niemals eine Garantie für zukünftige Renditen. Investitionen in ausländische Aktienmärkte sind mit zusätzlichen Risiken wie Währungsschwankungen verbunden. Die Preise der Produkte (Anteile, Wertpapiere, Derivate oder sonstige Finanzinstrumente) können sowohl steigen als auch fallen. Auch Erträge (Dividenden, Zinsen usw.) können nicht zugesichert oder garantiert werden. Unter Umständen erhalten Sie nicht den gesamten investierten Betrag zurück. Die in unseren Publikationen zum Ausdruck gebrachten Meinungen, Einschätzungen und Sichtweisen können sich ohne vorherige Ankündigung ändern. Die Fisher Investments GmbH oder Fisher Asset Management, LLC übernehmen keine Gewähr für die Richtigkeit, Vollständigkeit und Fehlerfreiheit der bereitgestellten Informationen oder Ergebnisse.
© Fisher Investments GmbH.

Sie stellen sich Ihre Zukunft vor. Wir helfen Ihnen, sie zu erreichen.

Märkte verändern sich ständig – was bedeutet das für Sie?
Profitieren Sie von strategischen Einblicken, konkreten Empfehlungen und unserer Einschätzung zur zukünftigen Marktentwicklung.
