


Sind Sie bereit für den nächsten Schritt zu einer besseren finanziellen Zukunft?
Individuelle Vermögensverwaltung / Wirtschaft
Das US-BIP im 3. Quartal zeigt: Dem Wachstum geht noch nicht der Sprit aus
Wie die US-Wirtschaft im vergangenen Quartal an Fahrt aufgenommen hat.

Trotz der hohen Energiepreise beschleunigte sich das Wachstum des Bruttoinlandsprodukts (BIP) der USA im dritten Quartal auf einen annualisierten Wert von 3,4 Prozent und entkräftete damit die weit verbreiteten Warnungen der Kommentatoren, wonach die Transportkosten (gemeint sind die Öl- und Dieselpreise) das Wachstum bremsen würden.[i] Im Gegensatz zu den anhaltenden Behauptungen in den Schlagzeilen ging diese Entwicklung auch nicht ausschließlich auf KI zurück. Die auf breiter Basis zu beobachtende wirtschaftliche Expansion ist unserer Ansicht nach ein Hinweis darauf, dass die vorhandene Stärke unterschätzt wird – und weist demnach auf weiteren Treibstoff für den Bullenmarkt hin.[ii]
Wie aus Darstellung 1 hervorgeht, trugen die Verbraucherausgaben in den USA (dunkelgrüne Balken) mit 2,5 Prozentpunkten (Pp.) am stärksten zum Wachstum im dritten Quartal bei. Wie gewohnt wirkten Dienstleistungen (1,9 Pp.) – der größte Sektor in der wichtigsten BIP-Kategorie und der umfassendste Indikator für die Verbraucherausgaben – als Treiber der privaten Konsumausgaben (PCE) in den USA.[iii] Der Großteil dieser Ausgaben geht auf Grundbedürfnisse zurück (beispielsweise Gesundheitsversorgung, Wohnraum und Versorgungsleistungen), weshalb die PCE in der Regel eine hohe Stabilität aufweisen und weniger anfällig auf Konjunkturschwankungen reagieren.[iv] Beachtenswert ist jedoch, dass auch die Gastronomie und die Hotellerie einen starken Anstieg verzeichnet haben. Dies deutet darauf hin, dass der Konsum auch jenseits der Grundbedürfnisse keinesfalls schwach ausfällt.[v] Die Verbraucher scheinen sich somit (insgesamt) nicht in einer so schwierigen finanziellen Lage zu befinden, wie es die Schlagzeilen vermuten lassen.
Darstellung 1: US-BIP und beitragende Komponenten
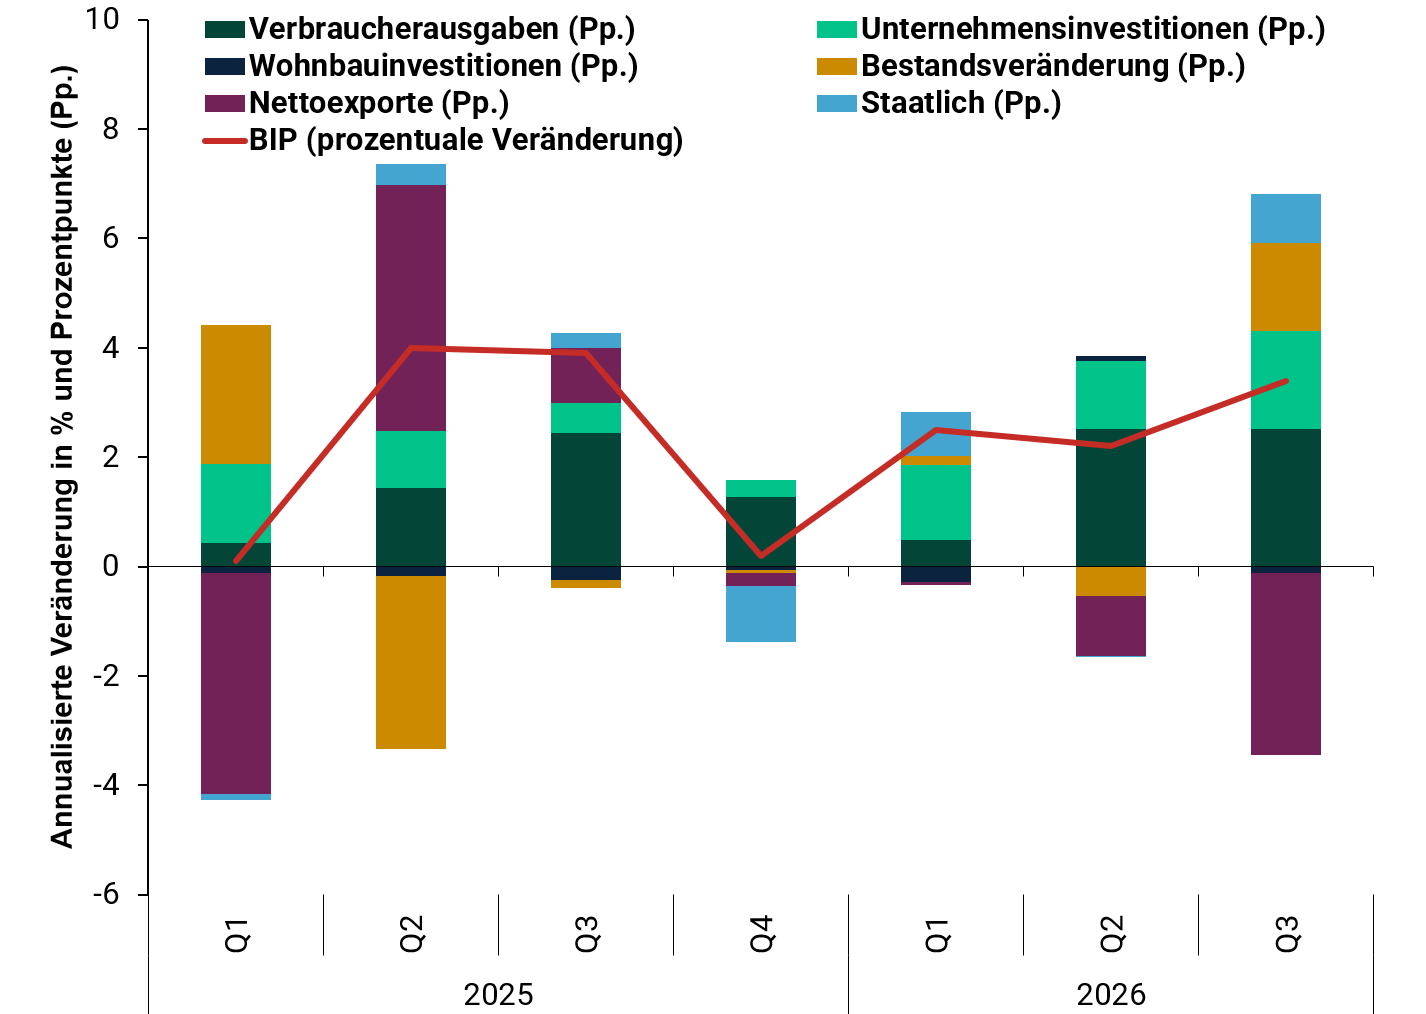
Ausführliche Beschreibung von Darstellung 1
Ein gestapeltes Balkendiagramm mit dunkelgrünen, hellgrünen, marineblauen, goldfarbenen, violetten und hellblauen Balken sowie einer darüber liegenden durchgezogenen roten Linie, das die Beiträge zum annualisierten Wachstum des Bruttoinlandsprodukts (BIP) der USA nach Komponenten und die allgemeine prozentuale Veränderung des BIP vom ersten Quartal 2025 bis zum dritten Quartal 2026 abbildet.
- Y-Achse: Annualisierte prozentuale Veränderung und Beitrag in Prozentpunkten; die Bandbreite reicht von Minus 6 bis Plus 10.
- X-Achse: Vierteljährliche Zeiträume vom ersten Quartal 2025 bis zum dritten Quartal 2026.
- Balken: Die dunkelgrünen Balken stehen für die Verbraucherausgaben, die hellgrünen Balken für die Unternehmensinvestitionen, die marineblauen Balken für die Wohnbauinvestitionen, die goldfarbenen Balken für die Bestandsveränderung, die violetten Balken für die Nettoexporte und die hellblauen Balken für die öffentliche Hand. Positive Beiträge sind oberhalb und negative Beiträge unterhalb der Nullmarke angegeben.
- Durchgezogene rote Linie: Prozentuale Veränderung des BIP. Das Wachstum bewegt sich im ersten Quartal 2025 nahe Null und steigt im zweiten und dritten Quartal 2025 auf rund 4 Prozent, bevor es im vierten Quartal 2025 wieder in Richtung der Nullmarke sinkt. Es folgt eine Erholung im ersten Quartal 2026 auf etwa 2,5 Prozent, ein leichter Rückgang im zweiten Quartal 2026 auf circa 2,2 Prozent und ein erneuter Anstieg im dritten Quartal 2026 auf 3,4 Prozent.
- Die Verbraucherausgaben leisten in all diesen Quartalen einen positiven Beitrag, wohingegen die Nettoexporte deutlich zwischen positiven und negativen Beiträgen schwanken. Auch die Bestandsveränderungen leisten über den Zeitraum hinweg abwechselnd positive und negative Beiträge. Die Unternehmensinvestitionen wirken sich über den Betrachtungszeitraum durchweg positiv aus, während die Beiträge der öffentlichen Hand geringer und mal positiv, mal negativ ausfallen.
Quelle: US Bureau of Economic Analysis (BEA), Stand: 29.10.2026.
Die Ausgaben für Waren nahmen in den USA ebenfalls zu.[vi] Kraftfahrzeuge, Möbel und Haushaltsgeräte leisteten den größten Beitrag unter den langlebigen Gütern (d. h. Güter, die auf eine längere Nutzung als drei Jahre ausgelegt sind). Bei kurzlebigen Verbrauchsgütern waren es Bekleidung und Schuhe.[vii] Offenbar scheinen die Energiekosten keine dramatische Belastung für die Amerikaner darzustellen. Hierbei handelt es sich um reale – inflationsbereinigte – Anstiege, die nicht auf Preiserhöhungen zurückzuführen sind.[viii] Man bedenke: Das Wachstum der nominalen Verbraucherausgaben verlangsamte sich von 9,0 Prozent (annualisiert) auf 5,9 Prozent, während das reale (inflationsbereinigte) Wachstum bei 3,8 Prozent verharrte.[ix] Letzteres lag im ersten Quartal, das vom sprunghaften Anstieg der Energiekosten zu einem großen Teil noch nicht betroffen war, mit annualisierten 0,7 Prozent noch deutlich niedriger.[x] Dies legt für uns nahe, dass die US-Verbraucher gar nicht so preissensitiv sind, wie viele Kommentatoren behaupten.
Zudem stellt KI nicht den alleinigen Treiber der Unternehmensinvestitionen in den USA (hellgrüne Balken, 1,8 Pp.) dar, obwohl die Schlagzeilen weiterhin diesen Eindruck vermitteln. Sie führen Risiken eines unausgewogenen Wachstums an, die auf derselben Linie wie aktuelle Warnungen hinsichtlich der Aktienrenditen und Unternehmensgewinne liegen. Dies würde implizieren, dass eine gute Entwicklung von einem anhaltenden Boom im Bereich Rechenzentren abhängig ist. Unserer Ansicht nach widerlegt eine genauere Betrachtung aber diese Behauptung.
Auf Hardware zur Informationsverarbeitung (0,9 Pp.) entfiel fast die Hälfte der Unternehmensinvestitionen in den USA.[xi] Mehr als die Hälfte entfiel jedoch auf andere Kategorien[xii] So machten Industrieausrüstung (0,3 Pp.) und -anlagen (0,2 Pp.) ebenfalls einen erheblichen Teil aus.[xiii] Zugegeben, ein Teil hiervon dürfte auf den Bau von Rechenzentren zurückzuführen sein. Die Investitionen in Gewerbe- und Gesundheitseinrichtungen sowie jene im Ölsektor zogen jedoch annualisiert um 15,2 Prozent bzw. 19,6 Prozent an.[xiv] In beiden Fällen ist dies nicht auf KI zurückzuführen.
Außerdem erkennen wir keine Anzeichen einer „Software-Apokalypse“ infolge der zunehmenden Nutzung von KI. Viele Kommentatoren warnen davor, dass Software-Käufe angesichts der Programmierfähigkeiten von KI obsolet werden, da sich Nutzer einfach jedes gewünschte Programm von KI zusammenstellen lassen können. Zumindest im dritten Quartal trugen Software und andere Produkte, die auf geistigem Eigentum basieren (Forschung und Entwicklung sowie Medien), jedoch weiterhin deutlich (0,5 Pp.) zum Wachstum bei.[xv] Der Softwaresektor selbst hat auf annualisierter Basis um 9,6 Prozent zugelegt.[xvi] Möglicherweise wird sich dies im Laufe der Zeit ändern. Bislang ist dies aber noch nicht der Fall.
Ein anhaltend schwaches Segment in den USA ist der Wohnimmobilienmarkt.[xvii] Wie Darstellung 1 zeigt, ist dessen Einfluss jedoch vernachlässigbar. Dies entkräftet die althergebrachte Annahme, dass das Wachstum von Wohnimmobilien abhängt. Die marineblauen Balken stellen den Anteil von Wohnimmobilien am BIP dar. Ihr Anteil ist so gering, dass sie kaum zu erkennen sind. Ihr Beitrag war in sechs der letzten sieben Quartale negativ. Doch trotz des deutlichen Rückgangs auf absoluter Ebene hat dies verschwindend geringe Auswirkungen auf das Gesamtwachstum. Außerdem geht aus Berichten hervor, dass steigende Hypothekenzinsen – wie allgemein bekannt ist – die Aktivität ausbremsen. Unserer Ansicht nach wäre es durchaus wünschenswert, dass hohe Wohnimmobilienpreise den Wohnungsbau ankurbeln. Für ein anhaltendes Wachstum ist dies, wie sich seit Jahren zeigt, aber nicht zwingend erforderlich. Unseren Analysen zufolge hat der Wohnimmobiliensektor einfach einen zu kleinen Anteil, um wirklich etwas zu bewegen.
Insgesamt gesehen sind wir der Ansicht, dass Anleger den Schwerpunkt bei der Beurteilung des BIP auf den Konsum und die Investitionen (grüne Balken) richten sollten. Diese beiden Motoren der Binnennachfrage im Privatsektor laufen weiter auf Hochtouren. Die US-Nettoexporte (Exporte abzüglich Importe, violette Balken) können für Ausschläge sorgen; wir würden ihnen aber keine übermäßig große Bedeutung beimessen. Mehr Exporte sind besser als das Gegenteil, da sie Auslandsnachfrage signalisieren. Aus dem vermeintlichen Import-Abzug sollten jedoch keine voreiligen Schlüsse gezogen werden, da der Import die Binnennachfrage widerspiegelt und ohnehin bereits zum Konsum hinzugerechnet wird.[xviii] Der Abzug ist daher nichtssagend. Die mathematischen Auswirkungen der Importe auf das BIP sind stets neutral (auch wenn ihre tatsächlichen wirtschaftlichen Folgen alles andere als neutral sind, da sie wichtige Inputfaktoren für zahlreiche Endprodukte oder Dienstleistungen darstellen).
Die Lagerbestände (goldfarbene Balken) können ebenfalls starke Ausschläge verzeichnen, doch die Bedeutung dieser Dynamik halten wir für Auslegungssache. Nehmen wir zum Beispiel die starken Bewegungen im ersten und zweiten Quartal des letzten Jahres. Die Lageraufstockung in den USA im Vorfeld der Zölle trug positiv zum BIP im ersten Quartal 2025 bei (wohingegen die Importe dieses dem Anschein nach schmälerten). Dieser Effekt kehrte sich jedoch im nächsten Quartal größtenteils einfach wieder um, da die Importe einbrachen (was die Nettoexporte in die Höhe trieb) und die Unternehmen zuerst die im Vorfeld der Zölle aufgebauten Lagerbestände abbauten. Unseres Erachtens legen die seither zu beobachtenden kleineren Bestandsanpassungen nahe, dass die Auswirkungen der Zölle größtenteils hinter uns liegen (da die Unternehmen alternative Lösungen finden).
Was also können Anleger aus dem anhaltenden Konsum- und Investitionswachstum herauslesen? Die in bestimmten Bereichen hohen Preise scheinen die Privathaushalte und Unternehmen in den USA nicht von Ausgaben abzuhalten oder die allgemeine Expansion in den USA zu bremsen. Die gängige Behauptung, dass KI die Schwächen und Überlastungen in anderen Bereichen kaschiert, ist unserer Meinung nach nicht plausibel. Amerikanische Unternehmen verzeichnen Umsätze und Gewinne in Rekordhöhe, wovon auch die Privathaushalte in ihrer Gesamtheit profitieren – sowohl als Verbraucher als auch als Anleger.[xix] Die Amerikaner scheinen über genügend finanzielle Mittel zu verfügen, um zu kaufen, was die Unternehmen ihnen zu bieten haben. Die Unternehmen reinvestieren diese Mittel wiederum in den Ausbau ihres Angebots.
Abseits irreführender Schlagzeilen beurteilen wir die Aussichten am Aktienmarkt positiv. Bei genauerer Betrachtung präsentiert sich das Wirtschaftswachstum in den USA als breiter abgestützt und robuster als alarmistische Schlagzeilen es nahelegen.
[i] Quelle: BEA, Stand: 29.10.2026. Das BIP ist eine staatliche Kennzahl für die Wirtschaftsleistung. Das annualisierte Wachstum ist die Rate, die sich ergäbe, wenn die Wachstumsrate im Vorquartalsvergleich über vier Quartale hinweg unverändert bliebe.
[ii] Ein Bullenmarkt ist eine Phase allgemein positiver Aktienmarktrenditen (gemessen an breiten Indizes).
[iii] Quelle: Ebd.
[iv] Quelle: Ebd.
[v] Quelle: Ebd.
[vi] Quelle: Ebd.
[vii] Quelle: Ebd.
[viii] Quelle: Ebd.
[ix] Quelle: Ebd.
[x] Quelle: Ebd.
[xi] Quelle: Ebd.
[xii] Quelle: Ebd.
[xiii] Quelle: Ebd.
[xiv] Quelle: Ebd.
[xv] Quelle: Ebd.
[xvi] Quelle: Ebd.
[xvii] Quelle: Ebd.
[xviii] „Measuring the Economy: A Primer on GDP and the National Income and Product Accounts“, Penny S. Pritzker, Ken Arnold und Brian C. Moyer, BEA, Dezember 2015.
[xix] Quelle: FactSet, Stand: 30.10.2026.
Dieser Artikel spiegelt die Meinungen, Standpunkte und Kommentare der MarketMinder-Redaktion von Fisher Investments Asset Management, LLC wider, die sich jederzeit und ohne Vorankündigung ändern können. Die Bereitstellung von Marktinformationen dient lediglich der Veranschaulichung sowie zu Informationszwecken. Die Inhalte dieses Artikels stellen weder eine Anlageberatung noch eine Empfehlung zum Kauf oder Verkauf eines bestimmten Wertpapiers dar und treffen keine Aussage darüber, ob eine bestimmte Transaktion oder Anlagestrategie für eine bestimmte Person geeignet ist.
Die Fisher Investments GmbH ist ein von der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) reguliertes und beaufsichtigtes Wertpapierinstitut. Sie verfügt über die Erlaubnis, Wertpapierdienstleistungen mit dem Kerngeschäftsfeld der Finanzportfolioverwaltung in Deutschland, Österreich und der Schweiz zu erbringen. Gebundene Vermittler, welche der Fisher Investments GmbH Kunden mit Wohnsitz Schweiz vermitteln, werden von der Fisher Investments Schweiz GmbH überwacht. Die Fisher Investments GmbH hat die fortlaufenden Entscheidungen zur Anlagestrategie auf ihre Muttergesellschaft, Fisher Asset Management, LLC, ausgelagert, die ihren Sitz in den USA hat und von der US-Wertpapier- und Börsenaufsichtsbehörde (Securities and Exchange Commission) beaufsichtigt wird. Die Fisher Investments GmbH, Fisher Asset Management, LLC, sowie weitere Unternehmen der Gruppe erbringen ihre Wertpapierdienstleistungen unter der Bezeichnung „Fisher Investments”.
Die enthaltenen Börsen- und Wirtschaftsinformationen sowie sämtliche Veröffentlichungen in unserem Namen dienen ausschließlich zur Information und stellen weder eine Abgabe einer individuellen Anlageempfehlung in Bezug zu Geschäften mit bestimmten Finanzinstrumenten (Anlageberatung) noch ein Angebot zum Kauf oder Verkauf von Wertpapieren, Derivaten oder sonstigen Finanzinstrumenten dar. Die Ausarbeitung spiegelt die allgemeine Meinung der Fisher Investments GmbH oder der Fisher Asset Management, LLC wider und darf nicht als persönliche Anlageempfehlung oder als eine Reflektion der Performance der Fisher Investments GmbH, der Fisher Asset Management, LLC oder ihren Kunden betrachtet werden. Eine Wertpapieranlage ist mit Verlustrisiken bis hin zum Totalverlust verbunden. Die Renditen der Vergangenheit sind niemals eine Garantie für zukünftige Renditen. Investitionen in ausländische Aktienmärkte sind mit zusätzlichen Risiken wie Währungsschwankungen verbunden. Die Preise der Produkte (Anteile, Wertpapiere, Derivate oder sonstige Finanzinstrumente) können sowohl steigen als auch fallen. Auch Erträge (Dividenden, Zinsen usw.) können nicht zugesichert oder garantiert werden. Unter Umständen erhalten Sie nicht den gesamten investierten Betrag zurück. Die in unseren Publikationen zum Ausdruck gebrachten Meinungen, Einschätzungen und Sichtweisen können sich ohne vorherige Ankündigung ändern. Die Fisher Investments GmbH oder Fisher Asset Management, LLC übernehmen keine Gewähr für die Richtigkeit, Vollständigkeit und Fehlerfreiheit der bereitgestellten Informationen oder Ergebnisse.
© Fisher Investments GmbH.

Sie stellen sich Ihre Zukunft vor. Wir helfen Ihnen, sie zu erreichen.

Märkte verändern sich ständig – was bedeutet das für Sie?
Profitieren Sie von strategischen Einblicken, konkreten Empfehlungen und unserer Einschätzung zur zukünftigen Marktentwicklung.
