


Sind Sie bereit für den nächsten Schritt zu einer besseren finanziellen Zukunft?
Individuelle Vermögensverwaltung / Marktanalysen
Revision der deutschen Wirtschaftsdaten: eine Lektion für Marktbeobachter
Die neuen Daten stehen im Widerspruch zu einem bislang erkennbaren Trend.

Am Freitagmorgen waren wir überrascht, in einem Wirtschaftskommentar zu lesen, dass sich Deutschland nach der Abwärtskorrektur seines BIP für das zweite Quartal nun wieder „im Rezessionsbereich“ befinde.[i] Wir waren keineswegs schockiert darüber, dass es zu einer Revision gekommen ist. In Wirtschaftskreisen ist man sich im Allgemeinen schließlich der Tatsache bewusst, dass vorläufige Ergebnisse zum Teil auf Modellrechnungen und Umfragen beruhen, während die Statistiker darauf warten, dass präzisere Daten verfügbar werden. Seltsam erschien uns jedoch die Darstellung, dass sich Deutschland „wieder“ in einer Rezession befinde. Im Gegensatz hierzu sprach die Datenlage nach unserer Lesart dafür, dass Deutschland – trotz der weithin bekannten wirtschaftlichen Probleme des Landes – bisher noch zu keinem Zeitpunkt in eine Rezession eingetreten war. Wir haben uns also eingehender mit dem Thema befasst und sind dabei zu Ergebnissen gekommen, die unserer Meinung nach verdeutlichen, dass das BIP kein verlässlicher Indikator für kommende Entwicklungen an den Aktienmärkten ist.
Die tatsächliche Korrektur der Daten für das zweite Quartal war unserer Ansicht nach relativ gering. Destatis meldete zunächst einen leichten Rückgang von 0,1 Prozent im Quartalsvergleich.[ii] Nach der Revision wird der Rückgang nun auf 0,3 Prozent beziffert, zudem sind ein paar neue Details ergänzt worden. Die Ausgaben der privaten Haushalte stiegen im Quartalsvergleich um 0,1 Prozent und somit langsamer als im zweiten Quartal, in dem sie um 0,6 Prozent zugelegt hatten.[iii] Die Exporte sind im Quartalsvergleich um 0,1 Prozent gesunken und zeigen demnach eine gewisse Abschwächung gegenüber dem Wachstum von 2,5 Prozent im ersten Quartal, als die Unternehmen offenbar darum bemüht waren, den Zöllen der US-Regierung zuvorzukommen.[iv] Die Importe stiegen im Quartalsvergleich um 1,6 Prozent. Dieser Trend belastete das BIP, da bei dessen Ermittlung unter anderem die Nettoexporte (Exporte minus Importe) einberechnet werden. Unseren Analysen zufolge spiegeln die Nettoexporte aber auch die Binnennachfrage wider.[v] Der zweite wesentliche Belastungsfaktor waren die Bruttoanlageinvestitionen, die auch die Unternehmensinvestitionen umfassen und im Quartalsvergleich um 1,4 Prozent nachließen.[vi] Das ist unserer Meinung nach zwar unerfreulich, aber es handelt sich dabei letztlich um die Fortsetzung eines langanhaltenden Trends.[vii]
Insgesamt betrachtet hätten sich die wichtigsten Kennzahlen und die zugrunde liegenden Daten also sehr gut in einen Trend eingeordnet, den wir schon länger beobachten: Einen stetigen Wechsel zwischen Wachstum und Kontraktion, den das deutsche BIP seit Mitte 2022 von Quartal zu Quartal vollzieht.[viii] Dieses Muster erschien uns interessant. Aber die Revision der Zahlen infolge einer regelmäßigen Überprüfung hat dem nun ein Ende gesetzt.
In der betreffenden Pressemitteilung von Destatis heißt es hierzu: „Wie zu diesem Zeitpunkt üblich wurden die Berechnungen für die vergangenen vier Jahre (ab 2021) grundlegend überarbeitet und neu verfügbare statistische Informationen in die Berechnungen der Ergebnisse einbezogen. Dabei ergaben sich für das vierteljährliche, preisbereinigte BIP Änderungen der bisherigen Ergebnisse von −0,7 bis +0,6 Prozentpunkten (siehe Tabelle ‚Alt-Neu-Vergleich‘ in der Schnellmeldung vom 30. Juli 2025). Diese Revisionen sind höher als gewöhnlich, in ähnlichem Ausmaß aber auch bei früheren Sommerüberarbeitungen – insbesondere krisengeprägter Berichtsjahre (z. B. Corona-Jahre 2020 und 2021) – aufgetreten.“[ix] Ferner heißt es, dass ein großer Teil der Revision auf Änderungen bei der Preisbereinigung zurückzuführen ist und es sich somit um eine langfristige Folge des deutlichen Inflationsanstiegs von 2022 handelt.[x] Kurz gesagt: Die Statistiker verfügen mittlerweile über mehr Daten und bessere Modelle, die sie präziser anpassen können.
Daraus folgt aber, dass das BIP-Wachstum seit dem zweiten Quartal 2022 doch nicht bis zuletzt immer wieder abwechselnd positiv und negativ war, da die BIP-Daten für Deutschland jetzt wie nachstehend dargestellt ausfallen.
Darstellung 1: Deutsches BIP-Wachstum, revidierte Daten
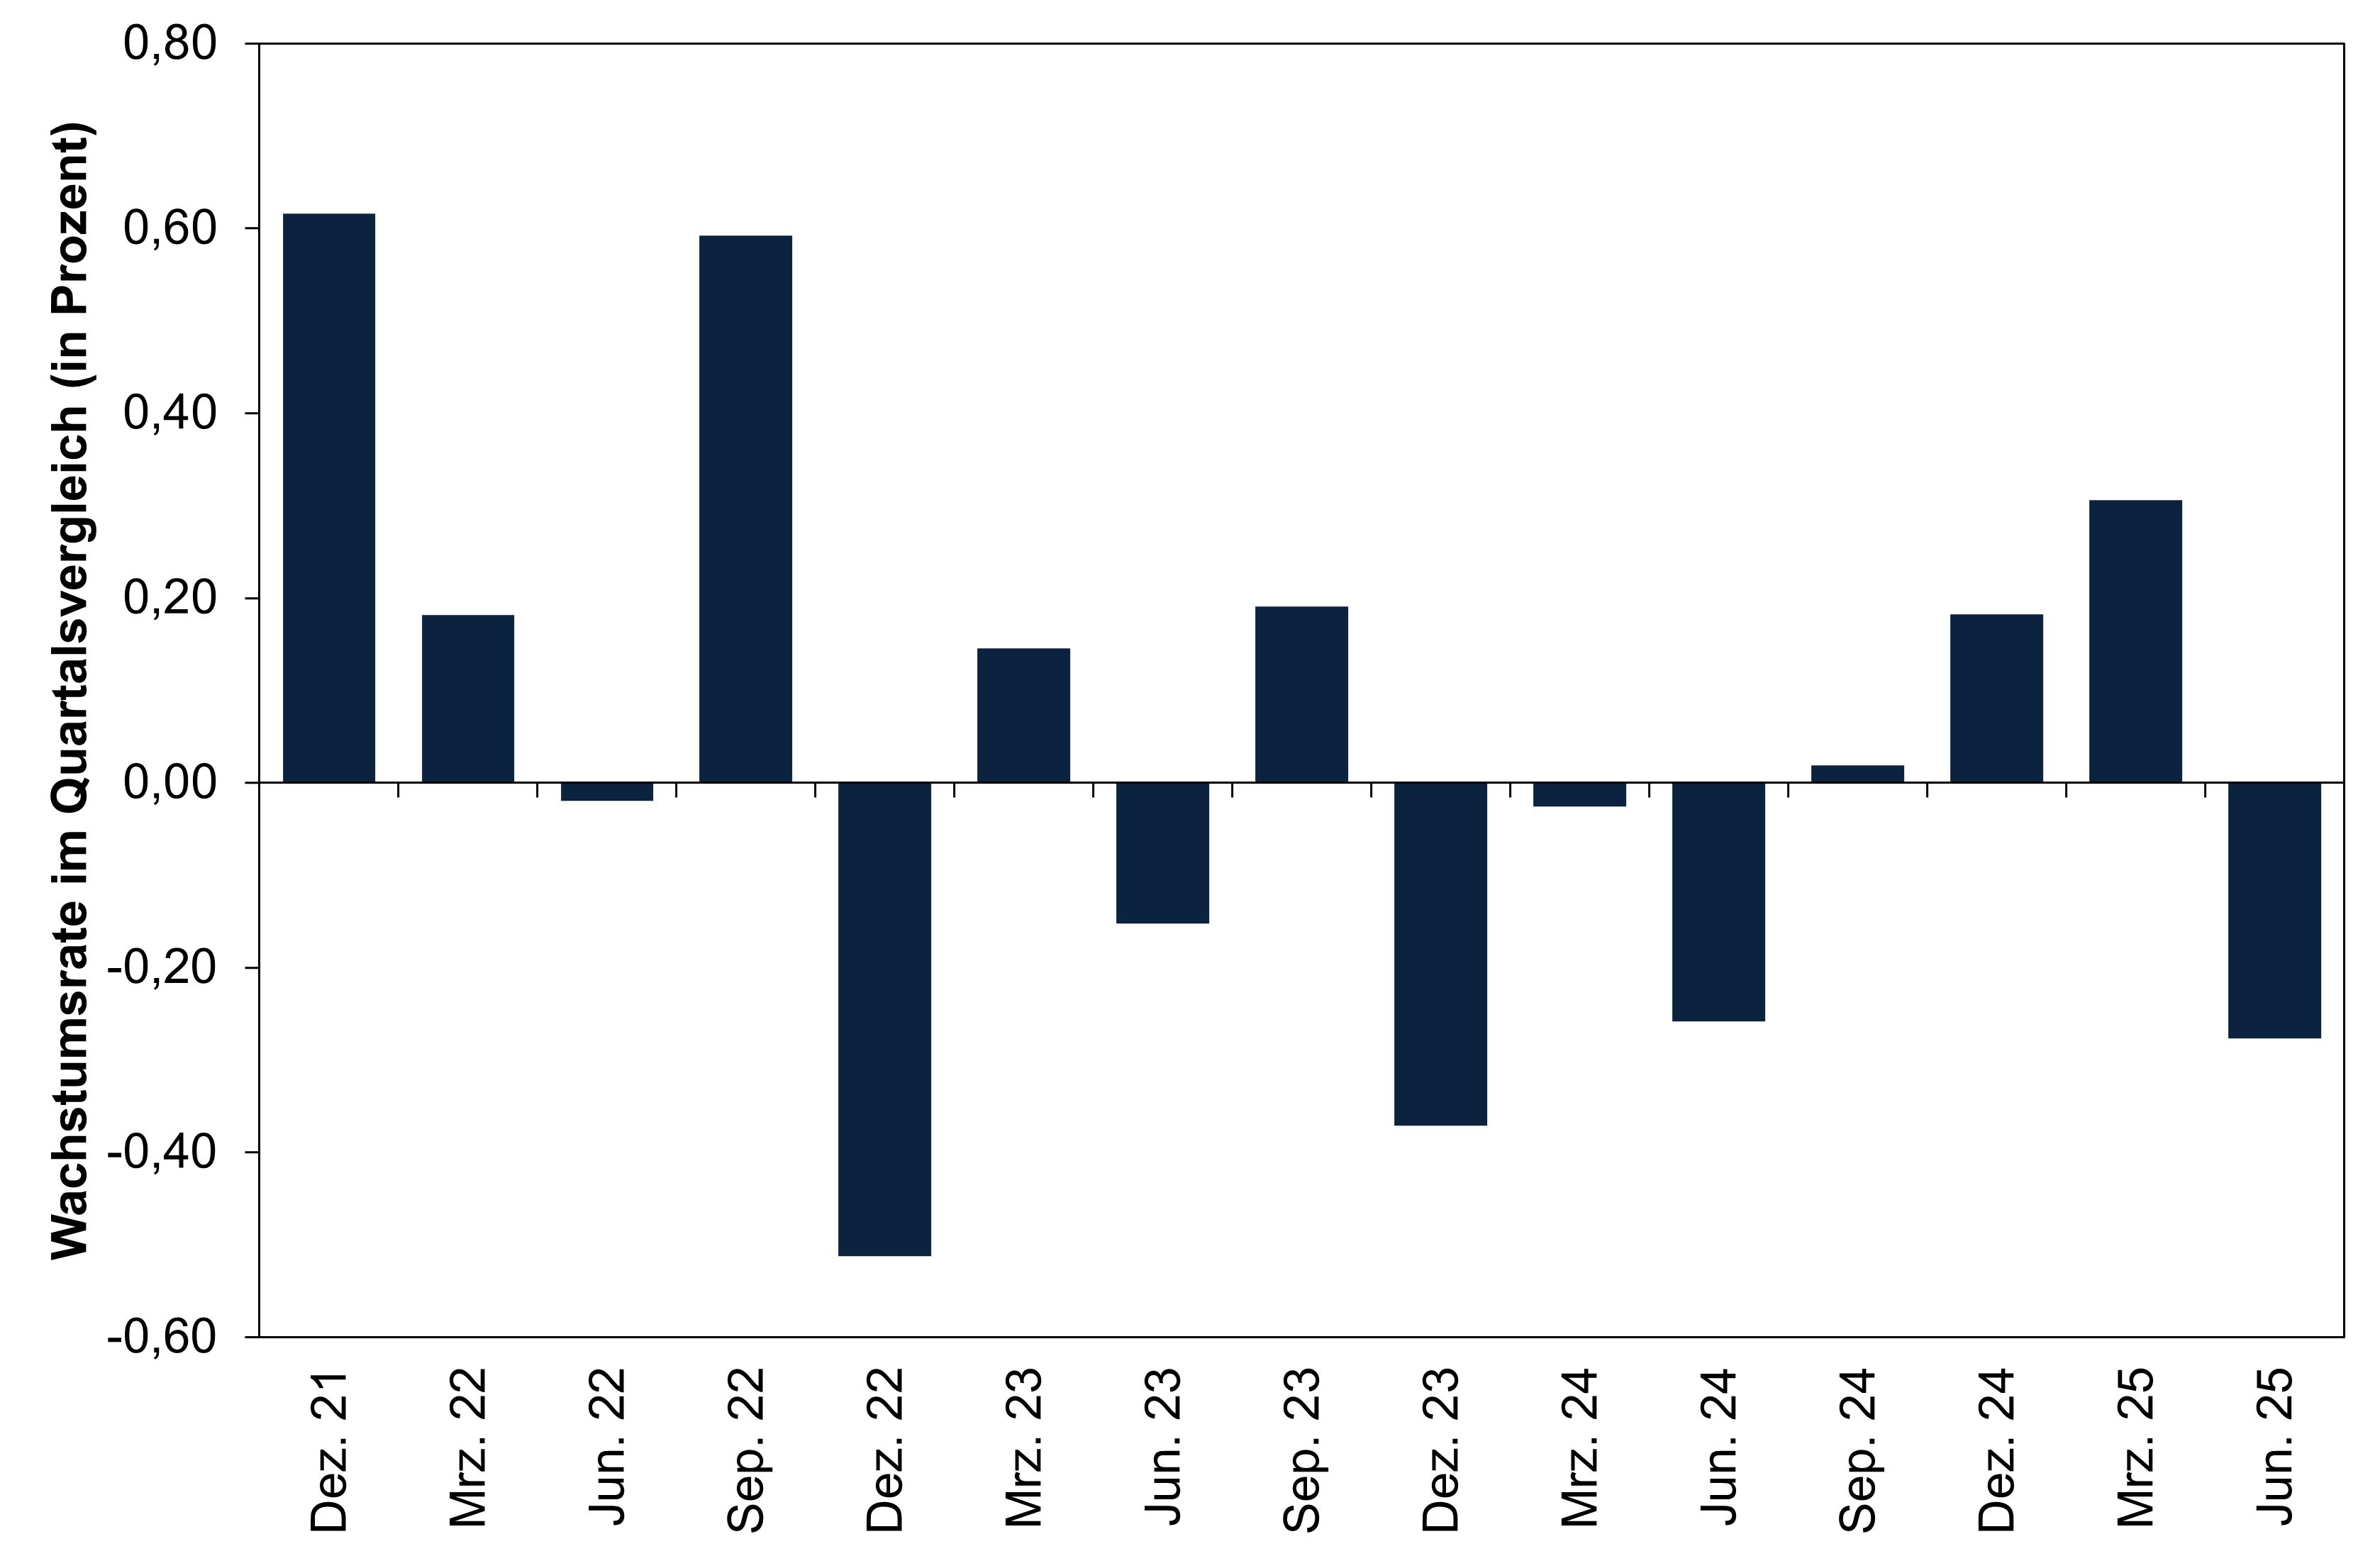
Quelle: FactSet, Stand: 22.08.2025.
Es ist immer noch ein gewisses Auf und Ab zu erkennen, doch die Statistik weist nun drei aufeinanderfolgende Kontraktionen vom vierten Quartal 2023 bis zum zweiten Quartal 2024 aus.[xi] Dies würde der gängigen Definition einer wirtschaftlichen Rezession entsprechen, wonach diese vorliegt, wenn das BIP einer Volkswirtschaft mindestens zwei Mal in Folge von Quartal zu Quartal schrumpft. Im Anschluss daran war das Wachstum für drei aufeinanderfolgende Quartale positiv, doch mit dem Rückgang im zweiten Quartal 2025 fällt das BIP wieder in den Bereich der vorhergehenden Kontraktionsphase.[xii] Daher verstehen wir jetzt die Sichtweise jener Kommentatoren, denen zufolge sich die deutsche Wirtschaft „wieder im Rezessionsbereich“ befindet.
In jedem Fall wird sich dadurch unserer Ansicht nach nicht viel für die Märkte ändern, denn unsere Analysen lassen darauf schließen, dass diese zukunftsorientiert sind und all dies somit längst eingepreist haben. Deutsche Aktien erlebten im Jahr 2022 einen Bärenmarkt (ein längerer, fundamental bedingter Rückgang um 20 Prozent oder mehr am Aktienmarkt), in dem die Kurse zwischen ihrem Höchststand Mitte November 2021 und ihrem Tiefststand Ende September 2022 um 30,0 Prozent fielen.[xiii] Auch US-Aktien und globale Aktien (in US-Dollar) verzeichneten in diesem Jahr einen Bärenmarkt, der jedoch weniger ausgeprägt war.[xiv] Wir haben diese Abschwünge als stimmungs- und nicht etwa rezessionsbedingt eingeordnet, und wir halten weiterhin an dieser Einschätzung fest. Der deutlichere Rückgang am deutschen Aktienmarkt wirkte auf uns jedoch eher wie eine vorausschauende Einpreisung echter wirtschaftlicher Probleme.[xv] Und tatsächlich kam es in der folgenden Zeit zu einer Rezession, wie sich anhand der nun verbesserten Datenlage zeigt. Die neuen Daten geben uns also schlicht ein besseres Verständnis dafür, was die Märkte im Jahr 2022 zu belasten schien.
Seit dem damaligen Tiefstand sind die deutschen Aktienkurse um 98,5 Prozent gestiegen.[xvi] Auch das erscheint uns noch rational. Unseren Analysen zufolge preist der Aktienmarkt sowohl wirtschaftliche Erholungen als auch Rezessionen ein. Es ist ungewiss, wann die Ökonomen einen soliden Aufschwung des deutschen BIP konstatieren werden. Zudem möchten wir klarstellen, dass es ebenfalls nicht feststeht, ob die Statistiker die Kontraktion über drei Quartale offiziell als Rezession einstufen werden. Wir glauben jedoch, dass die Märkte diese Phase der Negativität und die Debatte zu diesem Thema bereits hinter sich gelassen haben.
Auch das finden wir normal und vernünftig. Unseren Analysen zufolge blickt der Aktienmarkt etwa drei bis 30 Monate in die Zukunft. 2022 preisten deutsche Aktien unserer Ansicht nach die europaweiten Angebotsschocks und den damit verbundenen sprunghaften Anstieg der Energiekosten sowie eine schwache Entwicklung in China und die potenziell daraus resultierenden Probleme für die deutsche Schwerindustrie ein.[xvii] Es ist wohl nicht übertrieben, zu sagen, dass eine ziemlich schwere Rezession eingepreist wurde.[xviii] Doch selbst unter Berücksichtigung der revidierten Daten fielen die deutschen BIP-Zahlen nicht annähernd so schlecht aus wie in den Worst-Case-Szenarien, die damals präsentiert wurden. Wir denken dabei zum Beispiel an die Prognose der deutschen Wirtschaftsinstitute, die von einem Einbruch des BIP um 7,9 Prozent im Jahr 2023 und einer ausgedehnten Kontraktion bis ins Jahr 2024 hinein ausging.[xix] Dass es letztlich nicht dazu kam, war unseres Erachtens eine ausreichend positive Überraschung, um eine Kehrtwende zu bewirken und den Aktienmarkt auf eine langfristige Erholung einzustimmen.
Wir glauben nicht, dass eine äußerst geringfügige rückblickende Revision des BIP für das zweite Quartal etwas daran ändern wird. Was immer sich aus dieser Revision und aus möglichen künftigen Revisionen ergibt: Unserer Ansicht nach haben die Aktienmärkte die betreffenden Entwicklungen längst durchgemacht und eingepreist, und mittlerweile konzentrieren sie sich darauf, die nächsten drei bis 30 Monate einzupreisen. Da die Erwartungen nach wie vor gering sind, wird wohl auch weiterhin nicht viel nötig sein, um für positive Überraschungen zu sorgen – und das ist unserer Erfahrung nach normalerweise alles, was für eine gute Entwicklung am Aktienmarkt erforderlich ist.
[i] „Germany’s GDP Contraction Worse Than Expected After Tariff Boost“, Eleanor Butler, Africanews, 22.08.2025. Abgerufen über MSN. Das Bruttoinlandsprodukt (BIP) ist eine von einer Regierung veröffentlichte Kennzahl für die Wirtschaftsleistung. Man spricht von einer Rezession, wenn die Wirtschaftsleistung über einen bestimmten Zeitraum hinweg schrumpft.
[ii] Quelle: FactSet, Stand: 22.08.2025.
[iii] Ebd.
[iv] Ebd.
[v] Ebd.
[vi] Ebd.
[vii] Ebd.
[viii] Ebd.
[ix]„Bruttoinlandsprodukt: Ausführliche Ergebnisse zur Wirtschaftsleistung im 2. Quartal 2025“, Destatis, 22.08.2025.
[x] Quelle: Destatis, Stand: 22.08.2025. Angaben basieren auf dem deutschen Verbraucherpreisindex, Inflationsrate im Jahresvergleich, zwischen Dezember 2021 und Dezember 2022. „Inflation“ bezieht sich auf allgemein steigende Preise in der Wirtschaft.
[xi] Quelle: FactSet, Stand: 22.08.2025.
[xii] Ebd.
[xiii] Quelle: FactSet, Stand: 22.08.2025. MSCI Germany, Rendite mit Bruttodividenden, in Euro, 17.11.2021 – 29.09.2022.
[xiv]Ebd. Gesamtrendite des S&P 500 mit Bruttodividenden und Rendite des MSCI World Index mit Nettodividenden, in US-Dollar, 31.12.2021 – 31.12.2022. Angegeben in US-Dollar. Wechselkursschwankungen zwischen dem US-Dollar und dem Euro können zu höheren oder niedrigeren Anlagerenditen führen.
[xv] Ebd.
[xvi] Ebd. MSCI Germany, Rendite mit Bruttodividenden, in Euro, 29.09.2022 – 21.08.2025.
[xvii] „Germany Faces Weaker Growth Amid Energy Concerns“, Internationaler Währungsfonds, 22.07.2022.
[xviii] Siehe Fußnote xiv.
[xix] Quelle: FactSet, Stand: 22.08.2025. Vierteljährliches BIP-Wachstum in Deutschland, Q4 2021–Q2 2025. „Institute erwarten Rezession für Deutschland – schlimmstenfalls acht Prozent Einbruch“, Redaktion, Welt, 29.09.2022.
Dieser Artikel spiegelt die Meinungen, Standpunkte und Kommentare der MarketMinder-Redaktion von Fisher Investments Asset Management, LLC wider, die sich jederzeit und ohne Vorankündigung ändern können. Die Bereitstellung von Marktinformationen dient lediglich der Veranschaulichung sowie zu Informationszwecken. Die Inhalte dieses Artikels stellen weder eine Anlageberatung noch eine Empfehlung zum Kauf oder Verkauf eines bestimmten Wertpapiers dar und treffen keine Aussage darüber, ob eine bestimmte Transaktion oder Anlagestrategie für eine bestimmte Person geeignet ist.
Die Fisher Investments GmbH ist ein von der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) reguliertes und beaufsichtigtes Wertpapierinstitut. Sie verfügt über die Erlaubnis, Wertpapierdienstleistungen mit dem Kerngeschäftsfeld der Finanzportfolioverwaltung in Deutschland, Österreich und der Schweiz zu erbringen. Gebundene Vermittler, welche der Fisher Investments GmbH Kunden mit Wohnsitz Schweiz vermitteln, werden von der Fisher Investments Schweiz GmbH überwacht. Die Fisher Investments GmbH hat die fortlaufenden Entscheidungen zur Anlagestrategie auf ihre Muttergesellschaft, Fisher Asset Management, LLC, ausgelagert, die ihren Sitz in den USA hat und von der US-Wertpapier- und Börsenaufsichtsbehörde (Securities and Exchange Commission) beaufsichtigt wird. Die Fisher Investments GmbH, Fisher Asset Management, LLC, sowie weitere Unternehmen der Gruppe erbringen ihre Wertpapierdienstleistungen unter der Bezeichnung „Fisher Investments”.
Die enthaltenen Börsen- und Wirtschaftsinformationen sowie sämtliche Veröffentlichungen in unserem Namen dienen ausschließlich zur Information und stellen weder eine Abgabe einer individuellen Anlageempfehlung in Bezug zu Geschäften mit bestimmten Finanzinstrumenten (Anlageberatung) noch ein Angebot zum Kauf oder Verkauf von Wertpapieren, Derivaten oder sonstigen Finanzinstrumenten dar. Die Ausarbeitung spiegelt die allgemeine Meinung der Fisher Investments GmbH oder der Fisher Asset Management, LLC wider und darf nicht als persönliche Anlageempfehlung oder als eine Reflektion der Performance der Fisher Investments GmbH, der Fisher Asset Management, LLC oder ihren Kunden betrachtet werden. Eine Wertpapieranlage ist mit Verlustrisiken bis hin zum Totalverlust verbunden. Die Renditen der Vergangenheit sind niemals eine Garantie für zukünftige Renditen. Investitionen in ausländische Aktienmärkte sind mit zusätzlichen Risiken wie Währungsschwankungen verbunden. Die Preise der Produkte (Anteile, Wertpapiere, Derivate oder sonstige Finanzinstrumente) können sowohl steigen als auch fallen. Auch Erträge (Dividenden, Zinsen usw.) können nicht zugesichert oder garantiert werden. Unter Umständen erhalten Sie nicht den gesamten investierten Betrag zurück. Die in unseren Publikationen zum Ausdruck gebrachten Meinungen, Einschätzungen und Sichtweisen können sich ohne vorherige Ankündigung ändern. Die Fisher Investments GmbH oder Fisher Asset Management, LLC übernehmen keine Gewähr für die Richtigkeit, Vollständigkeit und Fehlerfreiheit der bereitgestellten Informationen oder Ergebnisse.
© Fisher Investments GmbH.

Sie stellen sich Ihre Zukunft vor. Wir helfen Ihnen, sie zu erreichen.

Märkte verändern sich ständig – was bedeutet das für Sie?
Profitieren Sie von strategischen Einblicken, konkreten Empfehlungen und unserer Einschätzung zur zukünftigen Marktentwicklung.
