


Sind Sie bereit für den nächsten Schritt zu einer besseren finanziellen Zukunft?
Individuelle Vermögensverwaltung / Politik
Deutsche Wahlergebnisse führen zu einer Pattsituation
Die nachlassende politische Unsicherheit dürfte deutschen Aktien zugutekommen.

Redaktioneller Hinweis: Unser Kommentar ist unparteiisch und begünstigt weder eine politische Partei noch einen bestimmten Politiker. Wir verfolgen die politischen Entwicklungen ausschließlich, um die möglichen Folgen für die Märkte bzw. die Wirtschaft einschätzen zu können.
Nach Monaten der Vorbereitung hielten die deutschen Bundestagswahlen am Sonntag unseres Erachtens wenig Überraschungen bereit. Die Christlich-Demokratische Union (CDU), die Partei des neuen designierten Kanzlers Friedrich Merz und ihre bayrische Schwesterpartei, die Christlich-Soziale Union (CSU), stellen erstmals seit dem Abschied der früheren Kanzlerin Angela Merkel im Jahr 2021 wieder die Regierung.[i] Allerdings bleiben nach wie vor wichtige Fragen offen. Allen voran: Mit wem wollen CDU und CSU regieren, da sie keine alleinige Mehrheit haben? Dessen ungeachtet nimmt die politische Unsicherheit ab, da die Ergebnisse nunmehr feststehen, sodass sich die Märkte den Blick nach vorne verlagern können.
Die Ergebnisse entsprachen weitgehend den Umfragen.[ii] CDU und CSU erreichten mit 28,5 Prozent die Mehrheit und erhalten die meisten Bundestagssitze, wobei diese aber etwas unproportional verteilt sind.[iii] Damit befinden sich CDU und CSU in einer guten Ausgangslage, um eine neue Regierung zu bilden. Allerdings benötigen sie mindestens einen Koalitionspartner, um mehr als 50 Prozent der Sitze zu erreichen und die Regierung zu übernehmen.[iv] Welche Bündnisse sind denkbar? Darstellung 1 zeigt den Stimmenanteil der Parteien und die Sitzverteilung im Parlament, das künftig 630 Sitze umfasst (zuvor 735).[v]
Darstellung 1: Der Wahlausgang in Deutschland
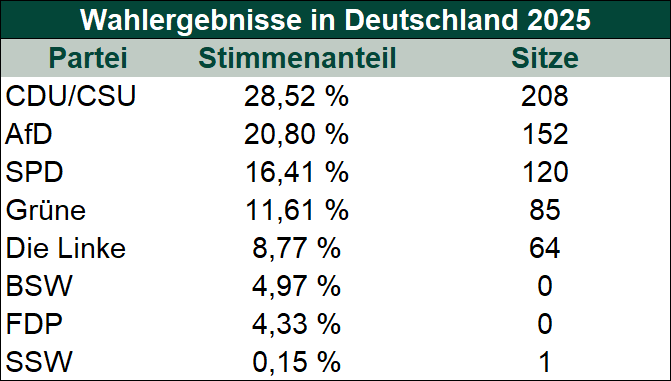
Quelle: Bundeswahlleiterin.de, Stand: 23.02.2025.
Obwohl die Alternative für Deutschland (AfD) die zweitstärkste Partei war, hatten alle anderen Parteien im Vorfeld der Wahlen ein Bündnis mit der AfD ausgeschlossen.[vi] Als Nächste folgten die bisherigen Koalitionspartner SPD und Grüne, dann die Linkspartei, das Bündnis Sahra Wagenknecht (BSW), die FDP und Stefan Seidler (SSW).
Es ist bemerkenswert, dass das aufstrebende BSW und die FDP, der ehemalige Koalitionspartner der SPD und der Grünen, an der 5-Prozent-Hürde für einen Einzug ins Parlament gescheitert sind (unseren Analysen früherer deutscher Wahlen zufolge hat die FDP zum zweiten Mal nach einer Beteiligung an einer Regierungskoalition ihren Rückhalt verloren).[vii] Dies war eine der größten Herausforderungen, die wir im Vorfeld der Wahlen sahen: Wie viel Unterstützung würden die kleinen Parteien den größeren Parteien abgraben? Mittlerweile wissen wir, dass sie gar keine Bundestagssitze erhalten werden – was den verbleibenden Parlamentsparteien zugutekommt. Der SSW ist als eine Minderheitenpartei der Dänen und Friesen von der 5-Prozent-Hürde ausgenommen.[viii]
Allerdings bieten sich CDU und CSU nur begrenzte Möglichkeiten. Am wahrscheinlichsten (und aus mathematischer Sicht am einfachsten) ist ein Bündnis mit der SPD des scheidenden Kanzlers Olaf Scholz, sodass die mögliche künftige Koalition 328 Sitze und damit eine Mehrheit von 13 Sitzen erhalten würde – eine Neuauflage der „großen Koalition“.[ix] Merkel stand in drei ihrer vier Amtszeiten einer solchen Regierung vor, als die deutsche Politik in den Jahren 2005 – 2021 durch die CDU und CSU geprägt wurde.[x] Obwohl nach wie vor Unwägbarkeiten bestehen, halten die meisten Kommentatoren dies bereits für eine beschlossene Sache.
Ein aus zwei Parteien bestehendes Bündnis wäre vermutlich etwas weniger schwerfällig, als die Dreierkoalition, die im November zerbrach, was schließlich zu den vorgezogenen Neuwahlen am Sonntag führte. Dennoch halten wir eine Pattsituation weiterhin für wahrscheinlich. Obwohl sich Verhandlungen für zwei Parteien üblicherweise einfacher gestalten als für drei, könnte es angesichts ihrer politischen Differenzen eine Weile dauern, bis sie zu einer Einigung gelangen. Beispielsweise möchten CDU und CSU die Steuern senken, die Bürokratie abbauen und die Verteidigungsausgaben erhöhen, während sich die SPD Steuererhöhungen, höhere Mindestlöhne und eine Stärkung des Rentensystems auf die Fahnen geschrieben hat.[xi]
All diese Pläne haben indes eins gemeinsam: Sie erfordern höhere Nettoausgaben. Daher liegt der Fokus der Schlagzeilen auf der sogenannten „Schuldenbremse“, welche die Nettokreditaufnahme des deutschen Staates auf 0,35 Prozent des BIP begrenzt.[xii] Zahlreiche Finanzpublikationen werfen diesem Instrument vor, die öffentlichen Investitionen zu begrenzen und für die aktuelle missliche Wirtschaftslage verantwortlich zu sein (wir sind diesbezüglich anderer Meinung, wie nachstehend erläutert).
Um die Schuldenbremse zu umgehen, müsste eine Verfassungsänderung beschlossen werden, für die eine Zweidrittelmehrheit (420 Stimmen im Bundestag) erforderlich wäre, welche die Große Koalition auch dann nicht erreichen könnte, wenn sie durch die Grünen unterstützt würde.[xiii] Daher stellt sich die Frage, ob auch die AfD oder die Linke einen solchen Schritt unterstützen würden. Obwohl dies im Bereich des Möglichen liegt, stehen beide Parteien dem offenbar skeptisch gegenüber. Die AfD lehnt erhöhte Verteidigungsausgaben (um dem russischen Aggressor zu begegnen) ab.[xiv] Ähnliches gilt für die Linke, wenn auch aus anderen Gründen.[xv] Zwar befürwortet sie die Schuldenbremse nicht, sodass sie theoretisch mit dem Vorschlag einverstanden sein könnte, jedoch würde sie es vorziehen, die Mittel für Sozialprogramme und nicht für die Aufrüstung oder Steuererleichterungen auszugeben. Es sind zwar Zugeständnisse denkbar, jedoch bleibt die Anpassung der Schuldenbremse unserer Ansicht nach ein schwieriges Unterfangen.
Wir sind jedoch nicht der Ansicht, dass die deutschen Märkte einen starken Fiskalstimulus benötigen. Folglich halten wir eine Pattsituation, die dies verhindert, nicht für einen Belastungsfaktor. Damit sich Aktien künftig gut entwickeln, muss lediglich die tatsächliche Entwicklung stärker ausfallen als die vorherrschende Marktstimmung vermuten lässt. Nachdem sich die Konjunktur in den letzten beiden Jahren etwas verlangsamt hat und die Marktauguren eine dauerhafte Schwäche erwarten (insbesondere ohne staatliche Maßnahmen), würde bereits ein verhaltenes Wachstum oder eine geringere Kontraktion als erwartet eine Positivüberraschung darstellen.[xvi] Unterstützend wirkt zudem, dass der Konsum der privaten Haushalte – die größte Komponente des deutschen BIP – die Analystenerwartungen übertrifft und dass das globale verarbeitende Gewerbe Anzeichen einer Stabilisierung zeigt.[xvii] Darüber hinaus erwirtschaften viele deutsche Unternehmen einen signifikanten Teil ihres Umsatzes im Ausland, was die Konjunkturbedingungen außerhalb Deutschlands zu einem entscheidenden Faktor macht.[xviii]
Dies bedeutet nicht, dass die Wirtschaft auf Hochtouren laufen wird, aber dies ist unseres Erachtens auch gar nicht erforderlich – genauso wenig wie ein entsprechender fiskalischer Impuls. Man bedenke: Beides war nicht vonnöten, damit die deutschen Märkte im vergangenen Jahr ein gutes Wachstum von 17,6 Prozent erzielen konnten.[xix] Ein stagnierendes BIP ist zwar kein Grund zur Freude, aber auch nicht mit einer Rezession gleichzusetzen (ausgeprägte bzw. dauerhafte wirtschaftliche Kontraktion), vor der viele Ökonomen gewarnt haben. Eine politische Pattsituation mag wohl frustrierend sein, verhindert aber gleichzeitig radikale Reformen – wodurch die Unsicherheit abnimmt – und sorgt für ein stabiles und vorhersehbares Geschäftsumfeld. Außerdem sind öffentliche Investitionen nicht per se positiv, wie die jüngsten Investitionen in saubere Energien, die sich allerdings nicht auszahlen, verdeutlichen.[xx] Fehlgeleitete Fiskalausgaben bergen das Risiko, dass die Investoren in unproduktive/unprofitable Anlagen investieren, wodurch möglicherweise anderweitig Chancen verpasst werden. Zur Erinnerung: Durch staatliche Ausgaben, die Gesetzgebung und die Regulierung werden oftmals Gewinner und Verlierer bestimmt, die womöglich nicht optimal sind.
Angesichts der trüben Marktstimmung wäre ein weniger schwaches Ergebnis unseres Erachtens für die Aktienmarktentwicklung bereits gut genug. Von der Tatsache, dass sich die Politik de facto kaum von der bisherigen unterscheiden dürfte – die bisherige SPD-Regierung mit grünem Anstrich wird voraussichtlich durch ein wenig handlungsfähiges Bündnis von CDU und CSU mit der SPD abgelöst –, werden sich die deutschen Aktienmärkte voraussichtlich unbeeindruckt zeigen. Der MSCI Germany Index erreichte in der Woche vor den Wahlen ein Rekordhoch und übertraf mit einem Anstieg um 12,6 Prozent seit Jahresbeginn den MSCI World Index.[xxi] Da die politische Unsicherheit weiter abnimmt und sich das Wachstum besser entwickelt als erwartet, rechnen wir mit einer Fortsetzung der deutschen Outperformance.
[i] „YouGov Was the Most Accurate Pollster of the 2025 German Federal Election“, Frieder Schmid und Patrick English, YouGov, 24.02.2025.
[ii] Ebd.
[iii] „Explained: How Does Germany’s Electoral System Work and What Changes This Year?“ Mared Gwyn Jones, Euronews, 23.02.2025.
[iv] Die Angaben basieren auf den Berechnungen von MarketMinder Europe.
[v] Siehe Fußnote iii.
[vi] Ebd.
[vii] „The Man Who Broke Germany’s Government Wants a Chance to Fix It“, Jim Tankersley und Tatiana Firsova, The New York Times, 21.05.2025. Abgerufen über Internet Archive.
[viii] „A Quick Guide to German Elections“, Redaktion, Deutsche Welle, 18.02.2025.
[ix] „Germany’s ‘Grand Coalition’ Takes Shape: What It Means for the Economy“, Piero Cingari, Euronews, 24.02.2025.
[x] &„Merz Needs Forced Marriage With SPD to Seal German Coalition“, Michael Nienaber, Arne Delfs und Kamil Kowalcze, Bloomberg, 24.02.2025. Abgerufen über Yahoo!
[xi] „German Election 2025: What’s in the Party Programs?“ Jens Thurau, Deutsche Welle, 07.02.2025.
[xii] Ebd.
[xiii] „German Election: Merz’s CDU/CSU Strives to Build Coalition“, Redaktion, Deutsche Welle, 24.02.2025.
[xiv] „Germany’s AFD, Left Win Enough Seats to Block Changes to Debt Brake“, Maria Martinez und Christian Kraemer, Reuters, 24.02.2025. Abgerufen über MSN.
[xv] Ebd.
[xvi] Quelle: FactSet, Stand: 26.02.2025. Die Angaben basieren auf dem deutschen BIP, 2023 – 2024.
[xvii] Quelle: FactSet und S&P Global, Stand: 26.02.2025. Die Angaben basieren auf den deutschen Konsumausgaben der privaten Haushalte, 3.Q 2024 – 4.Q 2024, und dem Einkaufsmanagerindex für das globale verarbeitende Gewerbe, Februar 2025.
[xviii] Quelle: FactSet, Stand: 26.02.2025. Die Angaben basieren auf der Umsatzverteilung nach Ländern im MSCI Germany.
[xix] Quelle: FactSet, Stand: 26.02.2025. MSCI Germany, Renditen mit Nettodividenden, in Euro, 31.12.2023 – 31.12.2024.
[xx] Quelle: FactSet, Stand: 26.02.2025. Die Angaben basieren auf dem S&P Global Clean Energy Index, 31.12.2020 – 25.02.2025.
[xxi] Quelle: FactSet, Stand: 26.02.2025. MSCI Germany und MSCI World, Renditen mit Nettodividenden, in Euro, 31.11.2024 – 25.02.2025.
Dieser Artikel spiegelt die Meinungen, Standpunkte und Kommentare der MarketMinder-Redaktion von Fisher Investments Asset Management, LLC wider, die sich jederzeit und ohne Vorankündigung ändern können. Die Bereitstellung von Marktinformationen dient lediglich der Veranschaulichung sowie zu Informationszwecken. Die Inhalte dieses Artikels stellen weder eine Anlageberatung noch eine Empfehlung zum Kauf oder Verkauf eines bestimmten Wertpapiers dar und treffen keine Aussage darüber, ob eine bestimmte Transaktion oder Anlagestrategie für eine bestimmte Person geeignet ist.
Die Fisher Investments GmbH ist ein von der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) reguliertes und beaufsichtigtes Wertpapierinstitut. Sie verfügt über die Erlaubnis, Wertpapierdienstleistungen mit dem Kerngeschäftsfeld der Finanzportfolioverwaltung in Deutschland, Österreich und der Schweiz zu erbringen. Gebundene Vermittler, welche der Fisher Investments GmbH Kunden mit Wohnsitz Schweiz vermitteln, werden von der Fisher Investments Schweiz GmbH überwacht. Die Fisher Investments GmbH hat die fortlaufenden Entscheidungen zur Anlagestrategie auf ihre Muttergesellschaft, Fisher Asset Management, LLC, ausgelagert, die ihren Sitz in den USA hat und von der US-Wertpapier- und Börsenaufsichtsbehörde (Securities and Exchange Commission) beaufsichtigt wird. Die Fisher Investments GmbH, Fisher Asset Management, LLC, sowie weitere Unternehmen der Gruppe erbringen ihre Wertpapierdienstleistungen unter der Bezeichnung „Fisher Investments”.
Die enthaltenen Börsen- und Wirtschaftsinformationen sowie sämtliche Veröffentlichungen in unserem Namen dienen ausschließlich zur Information und stellen weder eine Abgabe einer individuellen Anlageempfehlung in Bezug zu Geschäften mit bestimmten Finanzinstrumenten (Anlageberatung) noch ein Angebot zum Kauf oder Verkauf von Wertpapieren, Derivaten oder sonstigen Finanzinstrumenten dar. Die Ausarbeitung spiegelt die allgemeine Meinung der Fisher Investments GmbH oder der Fisher Asset Management, LLC wider und darf nicht als persönliche Anlageempfehlung oder als eine Reflektion der Performance der Fisher Investments GmbH, der Fisher Asset Management, LLC oder ihren Kunden betrachtet werden. Eine Wertpapieranlage ist mit Verlustrisiken bis hin zum Totalverlust verbunden. Die Renditen der Vergangenheit sind niemals eine Garantie für zukünftige Renditen. Investitionen in ausländische Aktienmärkte sind mit zusätzlichen Risiken wie Währungsschwankungen verbunden. Die Preise der Produkte (Anteile, Wertpapiere, Derivate oder sonstige Finanzinstrumente) können sowohl steigen als auch fallen. Auch Erträge (Dividenden, Zinsen usw.) können nicht zugesichert oder garantiert werden. Unter Umständen erhalten Sie nicht den gesamten investierten Betrag zurück. Die in unseren Publikationen zum Ausdruck gebrachten Meinungen, Einschätzungen und Sichtweisen können sich ohne vorherige Ankündigung ändern. Die Fisher Investments GmbH oder Fisher Asset Management, LLC übernehmen keine Gewähr für die Richtigkeit, Vollständigkeit und Fehlerfreiheit der bereitgestellten Informationen oder Ergebnisse.
© Fisher Investments GmbH.

Sie stellen sich Ihre Zukunft vor. Wir helfen Ihnen, sie zu erreichen.

Märkte verändern sich ständig – was bedeutet das für Sie?
Profitieren Sie von strategischen Einblicken, konkreten Empfehlungen und unserer Einschätzung zur zukünftigen Marktentwicklung.
