


Individuelle Vermögensverwaltung / Marktanalysen
Zu den jüngsten Turbulenzen am Ölmarkt
Auch wenn die Schwankungen der letzten Zeit die Schlagzeilen beherrschen, sollten die Fundamentaldaten nicht aus dem Blick geraten.

In den Finanzmedien wird derzeit viel über das weltweite Ölangebot diskutiert, insbesondere nachdem der Drohnenangriff vom vergangenen Freitag auf die Ost-West-Pipeline Saudi-Arabiens mit der Nachricht zusammenfiel, dass die vom Iran unterstützten Huthi ihre Kontrolle über die Meerenge Bab al-Mandab am südlichen Ende des Roten Meers verstärkt haben. Der Preis für die weltweite Referenzsorte Brent setzte daraufhin seinen vorherigen Anstieg fort und erreichte am Dienstag rund 108 US-Dollar pro Barrel.[i] Wenn die Unruhe am Ölmarkt zunimmt, ist es aus unserer Sicht für Anleger am klügsten, einen Schritt zurückzutreten und sich auf die Fundamentaldaten, insbesondere auf der Angebotsseite, zu konzentrieren. Die aktuellen Angebotsstörungen sind zwar real, aber allgemein bekannt und werden genau beobachtet. Darüber hinaus könnten sie sich durchaus als vorübergehend und damit als weniger bedeutsam für den globalen Bullenmarkt erweisen.
Ein von starken Schwankungen am Ölmarkt geprägter Sommer liegt hinter uns. Brent-Rohöl hatte am 7. April mit 138,21 US-Dollar pro Barrel den bisherigen Jahreshöchststand erreicht. Anschliessend sanken die Preise wieder und lagen am 2. Juli nach der im Juni vereinbarten vorläufigen Waffenruhe zwischen den USA und dem Iran bei 68,53 US-Dollar pro Barrel – und damit wieder auf dem Niveau vor Kriegsbeginn.[ii] Als die Kampfhandlungen eine Woche später wieder fortgesetzt wurden, zogen die Preise erneut an, durchbrachen Ende Juli kurzzeitig die Marke von 100 US-Dollar und erreichten dieses Niveau im laufenden Monat wieder[iii] (unseren Analysen zufolge ist dies weder automatisch negativ für Aktien noch inflationsbereinigt im historischen Vergleich besonders hoch).
Jüngste Entwicklungen: Die Ost-West-Pipeline Saudi-Arabiens wurde von Drohnen getroffen, die Berichten zufolge von durch den Iran unterstützten Rebellengruppen im Irak abgefeuert worden waren. Daraufhin musste Riad die Pipeline schliessen. Die Pipeline ist zu einem wichtigen Transportweg für saudisches Rohöl geworden, da sie die stark beeinträchtigte Strasse von Hormus umgeht. Über die Ost-West-Pipeline können bis zu 7 Millionen Barrel pro Tag transportiert werden – rund 2 Millionen für saudische Raffinerien und 5 Millionen für den Export.[iv] Einige Marktteilnehmer befürchten nun, dass die Störungen Saudi-Arabien zu einer Senkung seiner Produktion zwingen könnten, die bereits auf einem 30-Jahres-Tief liegt. Dies schürt zusätzliche Sorgen um das weltweite Ölangebot, zumal die Internationale Energieagentur (IEA) für dieses Jahr mit einem Angebotsrückgang um 5,7 Millionen Barrel pro Tag rechnet.[v]
Doch lassen Sie uns das Gesamtbild betrachten. Zunächst einmal reagiert Saudi-Arabien bereits auf die Situation und verschifft wieder mehr Öl durch die Strasse von Hormus.[vi] Dies war schon Anfang September zu beobachten, und Berichten zufolge bemüht sich Saudi-Arabien, die Liefermengen weiter zu erhöhen.[vii] Unklar ist zudem, wie lange die Pipeline ausser Betrieb bleiben wird. Die Schätzungen reichen von einem nur kurzen Ausfall bis zu mehreren Wochen.[viii] Dem jüngsten Bericht zufolge rechnet Saudi-Arabien damit, die Pipeline innerhalb weniger Tage wieder mit 50 Prozent ihrer Kapazität betreiben zu können und sie binnen sechs Wochen vollständig zu reparieren.[ix] Das Problem ist also real, dürfte aber nicht von Dauer sein. Da das Thema in den Schlagzeilen grosse Aufmerksamkeit erhält, dürfte ein Grossteil der Auswirkungen auf den Aktienmarkt zudem bereits in den Kursen eingepreist sein.
Ausserhalb des Nahen Ostens ist die Angebotslage keineswegs so angespannt, wie viele vermuten. Ein Blick auf die Produktionsentwicklung in anderen Regionen – insbesondere in Nord- und Südamerika – verdeutlicht dies. Die US-Rohölproduktion dürfte in diesem Jahr mit 13,8 Millionen Barrel pro Tag einen neuen Höchststand erreichen und damit den bisherigen Rekord von 13,7 Millionen Barrel pro Tag aus dem Jahr 2025 übertreffen.[x] Die Zahl der aktiven Bohranlagen ist laut Baker Hughes sowohl in den USA als auch in Kanada gestiegen. In den USA erhöhte sie sich in der Woche bis zum 11. September um drei und im vergangenen Jahr um 52. In Kanada lag der Anstieg bei drei in der vergangenen Woche und 21 im vergangenen Jahr.[xi] Die Zahl der aktiven Bohranlagen ist zwar kein perfekter Indikator für das künftige Angebot, doch der Ausbau der Förderinfrastruktur erhöht das Produktionspotenzial der Unternehmen.
In Südamerika steigt die Ölförderung Brasiliens kräftig. Produktion und Exporte haben in diesem Jahr Rekordstände erreicht.[xii] Einige Analysehäuser gehen davon aus, dass sich die brasilianische Produktion bis 2030 auf bis zu 4 Millionen Barrel pro Tag erhöhen könnte.[xiii] Langfristprognosen sind zwar nur begrenzt aussagekräftig, und diese Produktion kann die heutigen Ausfälle nicht ausgleichen. Doch Brasilien wird als globaler Ölproduzent immer wichtiger. Auch die Ölproduktion Argentiniens hat dank des eigenen Schieferöl und -gasbooms rasant zugenommen. Im Mai erreichte sie mit 888'000 Barrel pro Tag einen Rekordwert, wozu insbesondere die Förderung aus der Schieferformation Vaca Muerta beitrug.[xiv]
Wir behaupten nicht, dass diese längerfristigen Produktionstrends die jüngsten Ausfälle im Nahen Osten kompensieren – weder im Ausmass noch vom Zeitpunkt her. Das tun sie nicht. Doch diese Störungen werden genau beobachtet, intensiv analysiert und diskutiert. Dadurch sind sie in den Preisen von Öl, Aktien und ähnlich liquiden Vermögenswerten bereits berücksichtigt. Das anhaltende Produktionswachstum ausserhalb des Persischen Golfs findet demgegenüber unserer Ansicht nach zu wenig Beachtung. Es zeigt zudem, wie Produzenten auf Preissignale reagieren.
Darüber hinaus gibt es zahlreiche aktuelle Belege dafür, dass stark steigende Ölpreise nicht zwangsläufig zu anhaltenden wirtschaftlichen Belastungen führen. Als gegen Ende Februar der Krieg ausbrach, prognostizierten Experten, dass sich die Inflation – also der gesamtwirtschaftliche Preisanstieg – erneut beschleunigen würde. Auch bei bestimmten Produkten, insbesondere Benzin, wurden steigende Preise erwartet. Kurzfristig kam es tatsächlich zu deutlichen Preissprüngen. In den USA stieg der Benzinpreis über alle Sorten hinweg von 3,07 US-Dollar (2,67 Euro) pro Gallone in der Woche bis zum 23. Februar auf bis zu 4,63 US-Dollar (4,03 Euro) pro Gallone in der Woche bis zum 11. Mai.[xv] Auch der US-Verbraucherpreisindex (VPI, ein staatlich ermitteltes Inflationsmass) stieg im Jahresvergleich von 2,4 Prozent im Februar auf 3,3 Prozent im März und erreichte im Mai 4,2 Prozent.[xvi] Dabei soll die Bedeutung der Energiepreise keineswegs heruntergespielt werden. Gegenüber dem Vorjahr legten sie von 0,4 Prozent im Februar auf 12,6 Prozent im März und bis auf 23,0 Prozent im Mai zu.[xvii] Ähnliche Entwicklungen waren auch in der EU zu beobachten: Die Benzin- und Dieselpreise stiegen deutlich, und der deutsche VPI legte nach Ausbruch des Krieges ebenfalls kräftig zu.[xviii]
Doch wie ging es nach dem Mai weiter? Diese Preiskategorien stiegen nicht unbegrenzt weiter. Als die Ölpreise zurückgingen (Darstellung 1), sanken auch die damit verbundenen Preise. Die Benzinpreise fielen bis Ende Juni/Anfang Juli auf unter 4,00 US-Dollar (3,48 Euro) pro Gallone, bevor sie erneut anzogen. Der VPI legte nicht erneut zu.[xix] Bei Brent-Rohöl fiel der Rückgang von den Höchstständen sogar noch deutlicher aus. Vom Hoch bei 138 US-Dollar pro Barrel am 7. April fielen die Preise um 50 Prozent und erreichten im Juli das bereits genannte Niveau vor Kriegsbeginn. Als die Sorgen um das Angebot nachliessen, kehrte sich die Preisentwicklung schnell um. Wir sehen keinen Grund, warum sich dies nicht wiederholen sollte.
Darstellung 1: Preise für Rohöl der Sorte Brent in diesem Jahr
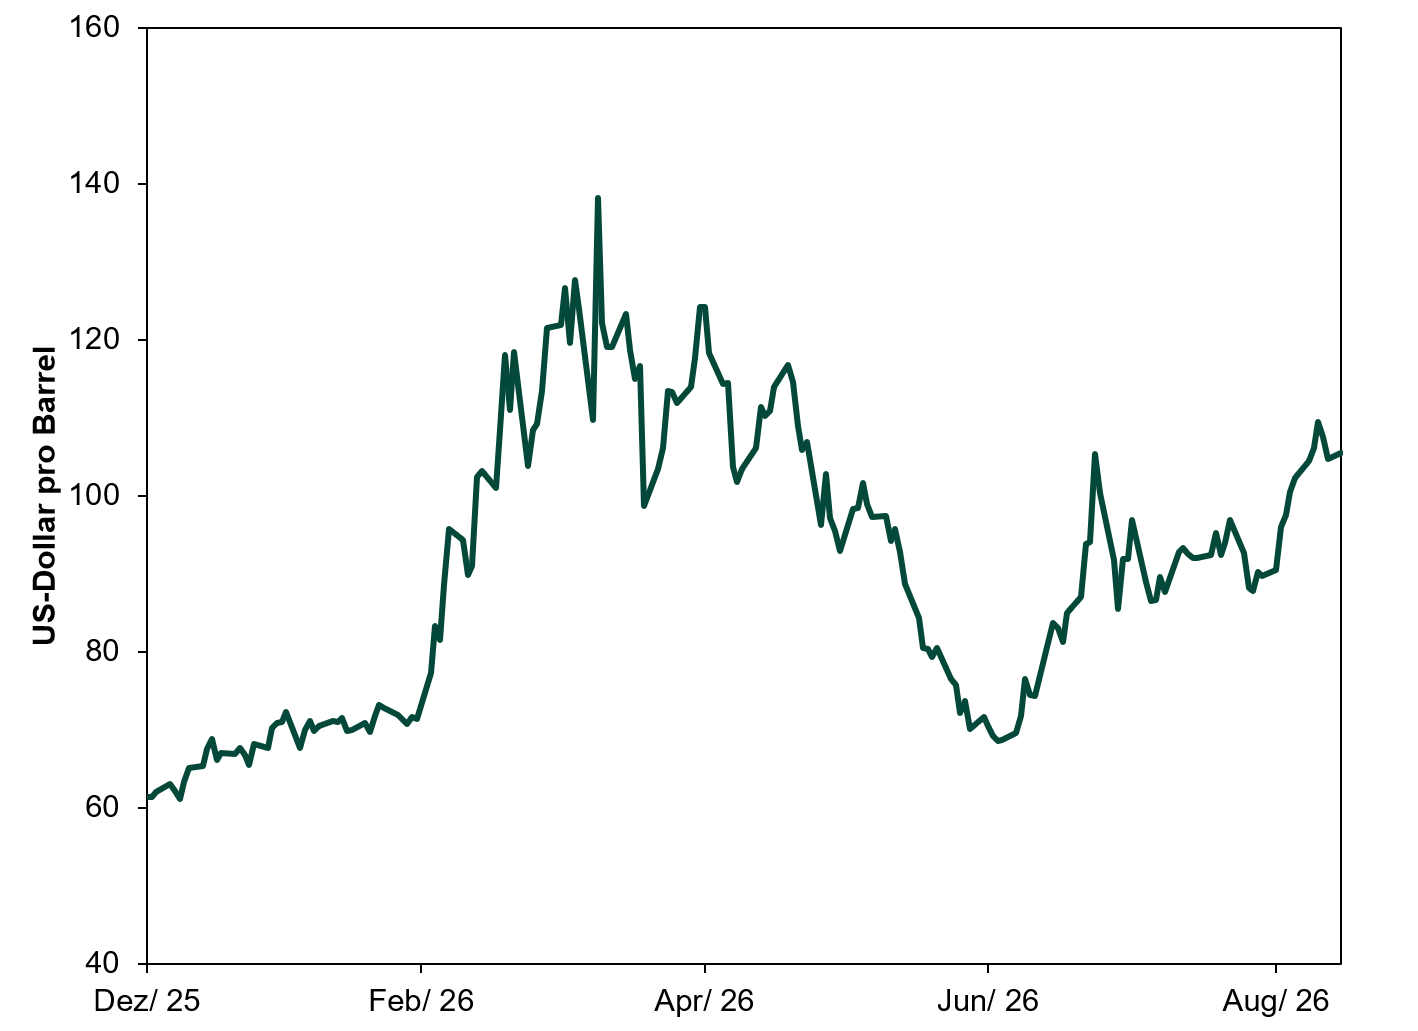
Ausführliche Beschreibung von Darstellung 1
Liniendiagramm mit einer einzelnen durchgezogenen grün-blauen Linie, die Brent-Rohölpreise vom 31. Dezember 2025 bis zum 14. September 2026 zeigt.
- Y-Achse: US-Dollar pro Barrel, von 40 bis 160.
- X-Achse: Daten von Dezember 2025 bis Mitte September 2026.
Trend:
- Die Linie beginnt Ende Dezember 2025 bei etwa 61 US-Dollar pro Barrel und steigt bis Mitte Februar 2026 allmählich auf etwa 72 US-Dollar pro Barrel an.
- Anschliessend steigen die Preise ab Ende Februar stark an und erreichen Anfang April 2026 mit rund 138 US-Dollar pro Barrel einen Höchststand.
- Von März bis April 2026 schwanken die Preise zwischen etwa 100 und 125 US-Dollar pro Barrel, wobei es mehrfach zu starken Ausschlägen nach oben und unten kommt.
- Von Ende April bis Anfang Juni weisen die Preise einen Abwärtstrend auf und fallen von rund 115 US-Dollar pro Barrel auf einen Tiefstand von etwa 68 US-Dollar pro Barrel Anfang Juli 2026.
- Von Juni bis Juli legen die Preise auf rund 105 US-Dollar pro Barrel zu und schwanken anschliessend zwischen etwa 85 und 100 US-Dollar pro Barrel.
- Im August und Anfang September 2026 weist die Linie einen Aufwärtstrend auf. Die Preise steigen von rund 90 US-Dollar pro Barrel auf etwa 110 US-Dollar pro Barrel, bevor sie am 14. September 2026 bei etwa 105 US-Dollar pro Barrel enden.
Quelle: FactSet, Stand: 15.09.2026. Preise für Rohöl der Sorte Brent, 31.12.2025 – 14.09.2026.
Dies sollte bei der Einordnung der aktuellen Situation unseres Erachtens berücksichtigt werden. Unerwartete Entwicklungen können kurzfristig für Preisschwankungen sorgen. Unternehmen, Regierungen und Verbraucher reagieren jedoch darauf und passen sich an. Wir gehen nicht davon aus, dass es dieses Mal anders ist. Die Märkte haben diese Realität längst erfasst und entsprechend eingepreist.
[i] FactSet, Stand: 14.09.2026.
[ii] Quelle: FactSet, Stand: 15.09.2026.
[iii] Ebd.
[iv] «What Is Saudi Arabia’s East-West Pipeline and Why Is It Rocking Oil Markets?», Rebecca Feng, Georgi Kantchev und Summer Said, The Wall Street Journal, 14.09.2026. Abgerufen über MSN.
[v] «Oil Market Report – September 2026», IEA, 11.09.2026, sowie «Saudi Arabia’s Crude Output Falls to Lowest Level Since 1990 – Report», Vlad Schepkov, Investing.com, 10.09.2026.
[vi] «Saudi Running Out of Oil Export Options as Iran, Allies Choke Routes», Sofiane Alsaar, AFP, 15.09.2026. Abgerufen über Yahoo! News.
[vii] Ebd.
[viii] Siehe Fussnote iv.
[ix] «Saudi Aramco Targets Half East-West Pipeline Capacity Within Days», Louis Juricic, Investing.com, 16.09.2026.
[x] Quelle: EIA, Stand: 10.09.2026.
[xi] Quelle: Baker Hughes, Stand: 11.09.2026.
[xii] «Brazil’s Oil Industry Is Surging Thanks to the War in Iran», Michelle Velez, CNN, 08.09.2026. Abgerufen über Yahoo! Finance.
[xiii] Ebd.
[xiv] «Argentina’s Oil Production Soars as Vaca Muerta Breaks New Records», Matthew Smith, OilPrice.com, 26.07.2026.
[xv] Quelle: EIA, Stand: 15.09.2026.
[xvi] Quelle: FactSet, Stand: 15.09.2026.
[xvii] Ebd.
[xviii] «Significant Increase in Fuel Prices in March 2026», Europäische Kommission, 21.04.2026, sowie «Inflation Rate at 2.7% in March 2026», Destatis, 10.04.2026.
[xix] Quelle: FactSet, Stand: 15.09.2026.
Dieser Artikel spiegelt die Meinungen, Standpunkte und Kommentare der MarketMinder-Redaktion von Fisher Investments Asset Management, LLC wider, die sich jederzeit und ohne Vorankündigung ändern können. Die Bereitstellung von Marktinformationen dient lediglich der Veranschaulichung sowie zu Informationszwecken. Die Inhalte dieses Artikels stellen weder eine Anlageberatung noch eine Empfehlung zum Kauf oder Verkauf eines bestimmten Wertpapiers dar und treffen keine Aussage darüber, ob eine bestimmte Transaktion oder Anlagestrategie für eine bestimmte Person geeignet ist.
Die Fisher Investments GmbH ist ein von der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) reguliertes und beaufsichtigtes Wertpapierinstitut. Sie verfügt über die Erlaubnis, Wertpapierdienstleistungen mit dem Kerngeschäftsfeld der Finanzportfolioverwaltung in Deutschland, Österreich und der Schweiz zu erbringen. Gebundene Vermittler welche der Fisher Investments GmbH Kunden mit Wohnsitz Schweiz vermitteln, werden von der Fisher Investments Schweiz GmbH überwacht. Die Fisher Investments GmbH hat die fortlaufenden Entscheidungen zur Anlagestrategie auf ihre Muttergesellschaft, Fisher Asset Management, LLC, ausgelagert, die ihren Sitz in den USA hat und von der US-Wertpapier- und Börsenaufsichtsbehörde (Securities and Exchange Commission) beaufsichtigt wird. Die Fisher Investments GmbH, Fisher Asset Management, LLC, sowie weitere Unternehmen der Gruppe erbringen ihre Wertpapierdienstleistungen unter der Bezeichnung «Fisher Investments».
Die enthaltenen Börsen- und Wirtschaftsinformationen sowie sämtliche Veröffentlichungen in unserem Namen dienen ausschliesslich zur Information und stellen weder eine Abgabe einer individuellen Anlageempfehlung in Bezug zu Geschäften mit bestimmten Finanzinstrumenten (Anlageberatung) noch ein Angebot zum Kauf oder Verkauf von Wertpapieren, Derivaten oder sonstigen Finanzinstrumenten dar. Die Ausarbeitung spiegelt die allgemeine Meinung der Fisher Investments GmbH oder der Fisher Asset Management, LLC wider und darf nicht als persönliche Anlageempfehlung oder als eine Reflektion der Performance der Fisher Investments GmbH, der Fisher Asset Management, LLC oder ihren Kunden betrachtet werden. Eine Wertpapieranlage ist mit Verlustrisiken bis hin zum Totalverlust verbunden. Die Renditen der Vergangenheit sind niemals eine Garantie für zukünftige Renditen. Investitionen in ausländische Aktienmärkte sind mit zusätzlichen Risiken wie Währungsschwankungen verbunden. Die Preise der Produkte (Anteile, Wertpapiere, Derivate oder sonstige Finanzinstrumente) können sowohl steigen als auch fallen. Auch Erträge (Dividenden, Zinsen usw.) können nicht zugesichert oder garantiert werden. Unter Umständen erhalten Sie nicht den gesamten investierten Betrag zurück. Die in unseren Publikationen zum Ausdruck gebrachten Meinungen, Einschätzungen und Sichtweisen können sich ohne vorherige Ankündigung ändern. Die Fisher Investments GmbH oder Fisher Asset Management, LLC übernehmen keine Gewähr für die Richtigkeit, Vollständigkeit und Fehlerfreiheit der bereitgestellten Informationen oder Ergebnisse.
© Fisher Investments GmbH.

Sie stellen sich Ihre Zukunft vor. Wir helfen Ihnen, sie zu erreichen.
Sind Sie bereit für den nächsten Schritt zu einer besseren finanziellen Zukunft?

Märkte verändern sich ständig – was bedeutet das für Sie?
Profitieren Sie von strategischen Einblicken, konkreten Empfehlungen und unserer Einschätzung zur zukünftigen Marktentwicklung.
-
Marktanalysen Zu den jüngsten Turbulenzen am Ölmarkt2026-09-16
-
Marktanalysen Frankreichs hohe Renditen2026-09-04
-
Marktanalysen Erfreuliche Sommerdaten2026-08-26
-
Marktanalysen Ein Überblick über die globalen Aktienmärkte zur Mitte des Sommers2026-08-17

Kontakt
Erfahren Sie, weshalb uns 210'000 Kunden ihr Geld zur Verwaltung anvertraut haben und wie wir Ihnen möglicherweise helfen können, Ihre Anlageziele zu erreichen.
Stand der Informationen: 30.06.2026. Einschliesslich Fisher und seinen Tochtergesellschaften, darunter auch Fisher Investments.
Fragen zu Fisher Investments? Rufen Sie uns an.
Kontaktieren Sie uns noch heute